

 English
Qui doit faire quoi, et depuis quand
La facturation électronique vise les ventes et les prestations entre deux assujettis à la TVA établis en France, situées en France et soumises aux règles de facturation françaises. Les ventes aux particuliers et les opérations avec l'étranger ne donnent pas lieu à une facture électronique : leurs données sont transmises à l'administration par le e-reporting.
| Obligation | Qui est concerné | Depuis le | Source |
|---|---|---|---|
| Recevoir les factures électroniques par une PA | toutes les entreprises assujetties, quelle que soit leur taille | 1er septembre 2026 | DGFiP, FAQ « Je découvre », 5.1 |
| Émettre les factures sous forme électronique | grandes entreprises et ETI | 1er septembre 2026 | DGFiP, FAQ « Je découvre », 5.1 |
| Émettre les factures sous forme électronique | PME, TPE et micro-entreprises | au plus tard le 1er septembre 2027 | DGFiP, FAQ « Je découvre », 5.1 |
| E-reporting des transactions et des paiements | grandes entreprises et ETI | 1er septembre 2026 | DGFiP, FAQ « Je découvre », 8.1 |
| E-reporting des transactions et des paiements | PME, TPE et micro-entreprises | 1er septembre 2027 | DGFiP, FAQ « Je découvre », 8.1 |
| Entreprise étrangère sans établissement stable en France | pas de facture électronique ; e-reporting de ses opérations situées en France | 2026 ou 2027 selon sa taille | impots.gouv.fr, entreprises étrangères |
La taille se mesure par unité légale, c'est-à-dire par SIREN, au 1er janvier 2025, sur le dernier exercice clos avant cette date. Une PME compte moins de 250 personnes et réalise au plus 50 millions d'euros de chiffre d'affaires ou 43 millions d'euros de total de bilan. Une ETI compte moins de 5 000 personnes et réalise au plus 1 500 millions d'euros de chiffre d'affaires ou 2 000 millions d'euros de total de bilan. Au-delà, c'est une grande entreprise. Le calendrier a été fixé par l'article 91 de la loi de finances pour 2024.
L'obligation de réception vaut aussi pour une entreprise dont les ventes sont hors du dispositif. La DGFiP prend l'exemple d'un médecin généraliste : il doit avoir choisi une plateforme agréée pour recevoir les factures de son fournisseur d'énergie ou d'accès à internet.
Ce qu'est une facture électronique au sens de la réforme
Un PDF envoyé par e-mail n'est pas une facture électronique. La facture électronique contient ses données sous forme structurée, dans l'un des trois formats du socle commun, tous conformes à la norme européenne EN 16931 : UBL, CII ou Factur-X, qui associe un PDF lisible et un fichier XML. Elle passe obligatoirement par une plateforme agréée.
Les mentions obligatoires restent celles du Code de commerce et du Code général des impôts. Quatre mentions s'y ajoutent depuis le 1er septembre 2026 : le SIREN du client, la catégorie de l'opération (livraison de biens, prestation de services ou les deux), l'option pour le paiement de la TVA d'après les débits le cas échéant, et l'adresse de livraison si elle diffère de l'adresse de facturation. L'administration ne récupère pas toute la facture : 26 données en 2026, puis 34 à partir de 2027.
Le client peut refuser une facture en motivant son refus. Le refus est définitif et le fournisseur en est informé. Pour un désaccord sur le contenu, des statuts de litige existent. Chaque facture suit ainsi un cycle de vie fait de statuts, visible sur la plateforme.
Les plateformes agréées, l'annuaire et le PPF
Une plateforme agréée est un opérateur immatriculé par la DGFiP pour trois ans renouvelables. Elle émet, transmet et reçoit les factures, et transmet à l'administration les données de facturation, de transaction et de paiement. Le choix est libre : une ou plusieurs PA, changeables à tout moment. La liste officielle, mise à jour le 16 novembre 2026, compte 159 opérateurs, plus 6 en attente de leurs tests d'interopérabilité.
Le portail public de facturation (PPF) n'échange pas les factures entre entreprises. Depuis la réorientation d'octobre 2024, il administre l'annuaire de la facturation électronique, qui indique la plateforme de réception de chaque entreprise, et il concentre les données transmises à l'administration fiscale. Les factures circulent d'une PA à l'autre et ne sont pas centralisées par la DGFiP.
Le e-reporting
Le e-reporting concerne ce qui ne donne pas lieu à une facture électronique : les ventes aux particuliers, les opérations avec des clients ou fournisseurs étrangers et, pour les prestations de services dont la TVA est exigible à l'encaissement, les données de paiement. Il suit le calendrier de l'émission : 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les autres. Une PME qui émet ses factures électroniques en avance ne commence pas pour autant le e-reporting plus tôt.
Les sanctions
| Manquement | Sanction prévue | Texte |
|---|---|---|
| Facture non émise sous forme électronique | 50 € par facture, 15 000 € au plus par année civile | CGI, art. 1737 |
| Aucune plateforme agréée pour recevoir les factures | mise en demeure de se conformer sous trois mois, puis 500 €, puis 1 000 € par nouvelle période de trois mois | CGI, art. 1737 IV bis |
| Données de e-reporting non transmises | 500 € par transmission, 15 000 € au plus par année civile | CGI, art. 1788 D |
Ces montants viennent de la loi de finances pour 2026 (article 123) et s'appliquent à chaque entreprise à partir de sa date d'entrée dans la réforme, selon sa taille. Une première infraction réparée spontanément, ou dans les trente jours qui suivent la première demande de l'administration, n'est pas sanctionnée. Pour la phase de démarrage, le guide pratique de la DGFiP de juillet 2026 précise que les entreprises qui rencontrent des difficultés réelles, documentées et suivies d'actions de correction ne seront pas sanctionnées. Ce n'est ni un report ni une suspension : l'inertie ou le refus durable d'entrer dans le dispositif restent sanctionnables.
Quand un client ou un fournisseur n'est pas prêt
Une facture reçue par e-mail, en PDF ou sur papier après le 1er septembre 2026 ne doit pas être écartée pour cette seule raison si elle correspond à une opération réelle. Elle peut être traitée et payée, et le seul fait qu'elle n'ait pas suivi le circuit électronique ne prive pas automatiquement du droit à déduction de la TVA. Le circuit électronique reste pourtant la règle pour les entreprises qui doivent émettre. Si l'annuaire ne permet pas de trouver la plateforme du client, l'émetteur vérifie le SIREN et le SIRET, s'adresse à sa plateforme puis à son client, et garde la trace de ces démarches.
Tant qu'elle n'est pas soumise à l'obligation d'émission, une PME peut transmettre ses factures sous le format qu'elle souhaite (FAQ « Je découvre la facturation électronique », question 5.2), et elle peut entrer volontairement dans le dispositif avant son échéance.
La facture électronique dans Odoo
Odoo Community contient le module l10n_fr_pdp, de son nom complet « France - E-Invoicing (Approved Platform) », dans les versions 17, 18, 19 et 20. Il produit l'UBL au profil français et les flux de e-reporting, et il fonctionne avec la plateforme agréée d'Odoo SA, immatriculée le 15 avril 2026 selon la liste officielle.
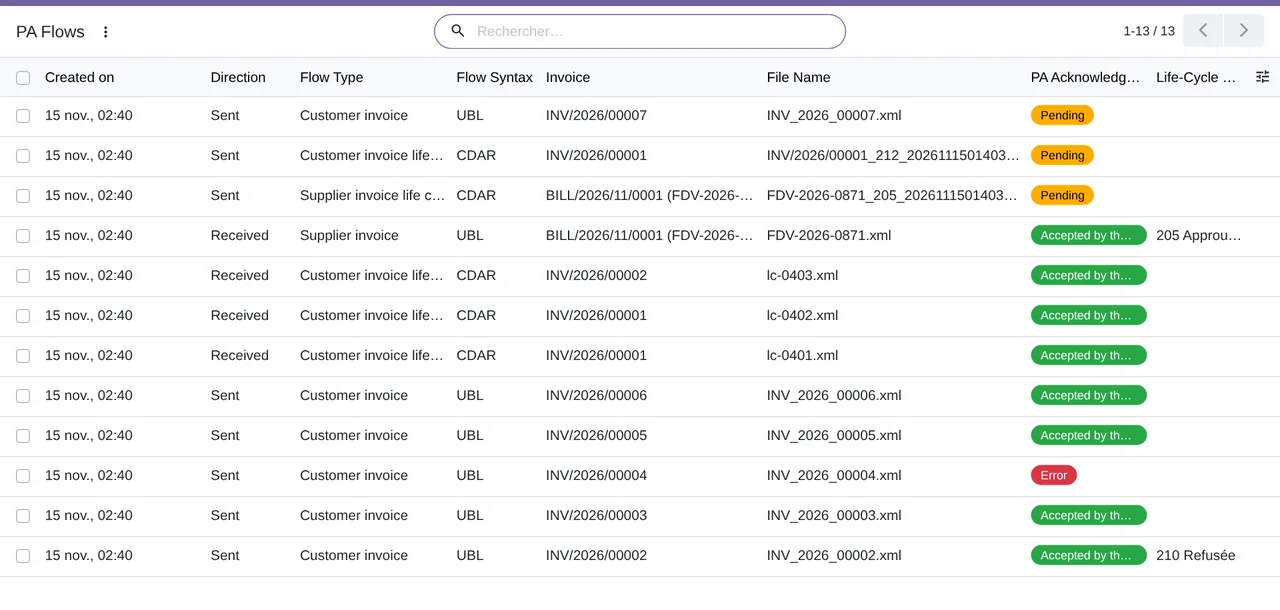
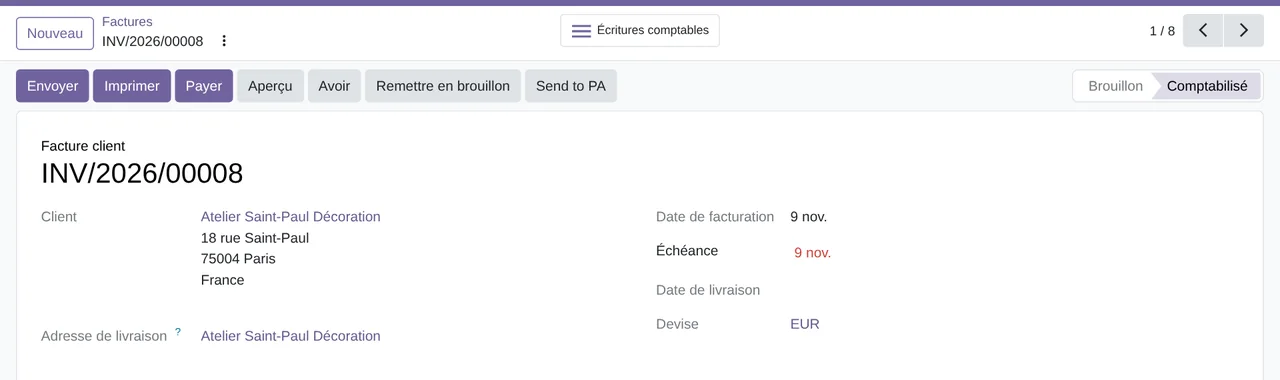
Si vous avez choisi une autre plateforme agréée, notre module Factur-X & PA France relie Odoo à cette PA par l'API normalisée AFNOR XP Z12-013 :
- il dépose vos factures et vos avoirs en UBL (profil français d'Odoo), en CII (EN 16931) ou en Factur-X, c'est-à-dire le PDF de la facture avec le CII intégré ;
- il reçoit les statuts du cycle de vie de 200 à 213 et envoie ceux de l'acheteur et du vendeur, dont le 212 Encaissée, en messages CDAR ;
- il transforme en brouillons de factures fournisseur les factures que la PA met à votre disposition ;
- il envoie à votre PA, et non à celle d'Odoo, les données de e-reporting que construit le module français d'Odoo, et il interroge l'annuaire par votre PA.
Le module n'est pas une plateforme agréée : il vous faut un contrat avec une PA qui propose l'API XP Z12-013, avec les adresses, les identifiants et le matricule qu'elle vous donne. Aucune PA ne nous ouvre encore d'environnement de test : le module est testé contre un simulateur conforme à la norme XP Z12-013 (version 1.3.0), pas contre une PA réelle. Demandez d'abord à la vôtre si elle propose cette API. Ses tests automatiques passent sur Odoo.sh en 17, 18, 19 et 20 (registre du 15 novembre 2026). Il fonctionne sur Odoo.sh ou sur votre serveur, pas sur Odoo Online. Sa licence coûte 9 € sur Odoo Apps, par version d'Odoo, et il faut l'abonnement FlexigoTech Cloud : 49 € par mois ou 490 € par an, HT, avec 14 jours d'essai gratuit.
Questions fréquentes
La facturation électronique a-t-elle été reportée ?
Non. Le calendrier légal est maintenu : réception pour toutes les entreprises et émission pour les grandes entreprises et les ETI depuis le 1er septembre 2026, émission pour les autres au plus tard le 1er septembre 2027. La DGFiP a seulement annoncé que les difficultés de démarrage réelles et documentées ne seraient pas sanctionnées automatiquement.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique contient des données structurées dans un format du socle (UBL, CII ou Factur-X) et passe par une plateforme agréée.
Je suis une PME : dois-je déjà choisir une plateforme agréée ?
Oui, pour recevoir. Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir les factures électroniques de ses fournisseurs. Votre obligation d'émettre commence au plus tard le 1er septembre 2027.
Mes factures sont-elles envoyées à l'administration fiscale ?
Non. Les factures circulent entre les plateformes agréées. Seules les données prévues par la loi sont transmises à l'administration, par l'intermédiaire du PPF.
Puis-je garder mon logiciel de facturation ?
Oui, s'il est une solution compatible, c'est-à-dire connecté à au moins une plateforme agréée. Un logiciel qui n'est pas une PA ne peut pas transmettre lui-même les factures à la plateforme de votre client.
Textes et date de vérification
Nous avons vérifié les dates, les seuils et les sanctions le 17 novembre 2026 sur impots.gouv.fr (FAQ de la DGFiP du 1er septembre 2026, guide pratique de démarrage de juillet 2026, liste officielle des plateformes agréées du 16 novembre 2026), dans le texte adopté de la loi de finances pour 2026 sur assemblee-nationale.fr (nouvelle rédaction des articles 1737 et 1788 D du CGI) et sur Légifrance (décret n° 2026-677 du 27 juillet 2026). La liste complète des sources est en bas de page.
À lire aussi
Vérifié dans le code du connecteur (version 17.0, 18.0, 19.0 et 20.0) et dans les sources citées
Sources
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- aife.economie.gouv.fr/nos-applications/facturation-electronique-b2b/
- www.impots.gouv.fr/foire-aux-questions-japprofondis-la-facturation-electronique
- www.impots.gouv.fr/specifications-externes-b2b
- www.impots.gouv.fr/facturation-electronique-et-plateformes-agreees
- www.impots.gouv.fr/je-consulte-la-liste-des-plateformes-agreees
- www.impots.gouv.fr/international-professionnel/le-reporting-pour-les-entreprises-etrangere
- www.assemblee-nationale.fr/dyn/17/textes/l17t0227_texte-adopte-seance.pdf
- www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046869201
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.legifrance.gouv.fr/jorf/id/JORFTEXT000054499487
- github.com/odoo/odoo/tree/17.0/addons/l10n_fr_pdp
- Code du module : flexigo_france_pdp, __manifest__.py ligne 9 en 20.0 (6ad2dd5)
- Code du module : flexigo_france_pdp, models/account_move.py ligne 59 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 14 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 17 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 18 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 23 en 20.0
- apps.odoo.com/apps/modules/20.0/flexigo_france_pdp
- Code du module : flexigo_france_pdp, tests/, 17.0 (0b4e6d7), 18.0 (14869ba), 19.0 (ad166b6) et 20.0 (6ad2dd5)