

Ce qui relève du e-reporting
La règle part du client. Avec un professionnel établi en France, l'opération donne lieu à une facture électronique et la plateforme extrait elle-même les données de la facture. Le e-reporting couvre le reste :
- les ventes et prestations à des particuliers ou à des personnes morales non assujetties, comme une association non assujettie : vous transmettez le montant total des opérations par jour, sur la période ;
- les opérations avec des professionnels établis hors de France, à la vente comme à l'achat : vous transmettez, facture par facture, des données équivalentes à celles d'une facture électronique ;
- les données de paiement des prestations de services et des acomptes dont la TVA est exigible à l'encaissement, que le client soit en France ou à l'étranger, professionnel ou particulier.
Les opérations hors du champ de la TVA et les opérations exonérées en application des articles 261 à 261 E du CGI, comme les soins médicaux, n'entrent ni dans la facturation électronique ni dans le e-reporting. Les données de paiement ne sont pas attendues si vous avez opté pour le paiement de la TVA d'après les débits, ni pour les opérations autoliquidées par le client.
Une entreprise étrangère sans établissement stable en France n'émet pas de factures électroniques françaises, mais elle doit faire du e-reporting pour les opérations situées en France dont elle est redevable de la TVA, et choisir pour cela une plateforme agréée. Ses ventes à des particuliers en sont exclues si elle est inscrite à un guichet unique européen de TVA (OSS ou IOSS).
Le calendrier
Le e-reporting suit le calendrier de l'émission des factures électroniques : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les micro, petites et moyennes entreprises. Une PME qui émet ses factures électroniques en avance ne commence pas pour autant le e-reporting : elle peut y entrer séparément, au plus tard le 1er septembre 2027. Pour une entreprise étrangère qui achète en France et qui est redevable de la TVA à ce titre, le e-reporting commence le 1er septembre 2027, quelle que soit sa taille.
Fréquences et délais de transmission
Les données de e-reporting ne partent pas au fil de l'eau comme les factures électroniques. Leur fréquence dépend de votre régime d'imposition à la TVA, selon le tableau de la DGFiP mis à jour en août 2026 :
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal mensuel | par décade (du 1er au 10, du 11 au 20, du 21 à la fin du mois), à déposer 10 jours après la fin de chaque période : le 20, le 30 (sauf en février) et le 10 du mois suivant | mensuelle, avant le 10 du mois suivant |
| Réel normal trimestriel sur option (moins de 4 000 € de TVA par an) | mensuelle, avant le 10 du mois suivant | mensuelle, avant le 10 du mois suivant |
| Réel simplifié | mensuelle, au plus tard entre le 25 et le 30 du mois suivant | mensuelle, au plus tard entre le 25 et le 30 du mois suivant |
| Franchise en base de TVA | par bimestre civil (janvier-février, mars-avril…), au plus tard entre le 25 et le 30 du mois qui suit la période | par bimestre civil, même délai |
Comment les données de paiement sont transmises
C'est le fournisseur, celui qui encaisse, qui transmet les données de paiement. Si l'opération a fait l'objet d'une facture électronique, il le fait en ajoutant à cette facture le statut « Encaissée », avec la date d'encaissement et le montant encaissé réparti par taux de TVA. Si l'opération relevait du e-reporting de transaction, il passe par un flux XML dédié qui porte les mêmes informations. Dans les deux cas, c'est sa plateforme agréée qui transmet.
Liste de contrôle avant votre premier envoi
- Vérifier votre date de départ : 1er septembre 2026 si vous êtes une grande entreprise ou une ETI, 1er septembre 2027 sinon, d'après votre taille au 1er janvier 2025.
- Repérer vos flux concernés : ventes aux particuliers, clients et fournisseurs étrangers, prestations de services encaissées.
- Vérifier votre régime de TVA, qui fixe la fréquence et les délais d'envoi.
- Choisir la plateforme agréée qui transmettra vos données ; elle peut être différente de celle de vos factures électroniques.
- Vérifier que votre caisse, votre site de vente ou votre logiciel de facturation sait fournir les totaux journaliers par taux de TVA.
- Prévoir la saisie des encaissements des prestations de services, avec leur date et leur répartition par taux de TVA.
En cas de retard ou d'erreur
L'amende est de 500 € par transmission manquante, dans la limite de 15 000 € par année civile (article 1788 D du CGI, dans sa rédaction issue de la loi de finances pour 2026, applicable à partir de la date d'entrée de l'entreprise dans l'e-reporting). Une première infraction réparée spontanément, ou dans les trente jours qui suivent la première demande de l'administration, n'est pas sanctionnée. Pendant la phase de démarrage, la DGFiP demande en cas de difficulté technique de ne pas interrompre l'activité, de dater et documenter l'incident, de garder les messages d'erreur et de transmettre les données dès que le canal est rétabli. Elle ne sanctionne pas les difficultés réelles et suivies d'actions de correction, sans que l'obligation soit reportée.
Le e-reporting dans Odoo
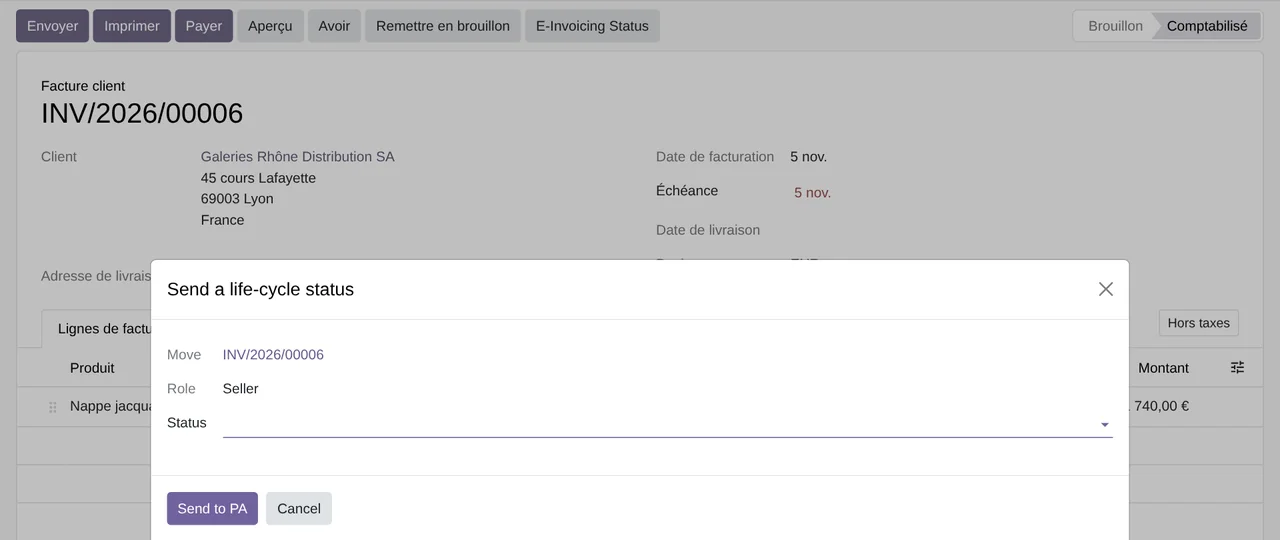
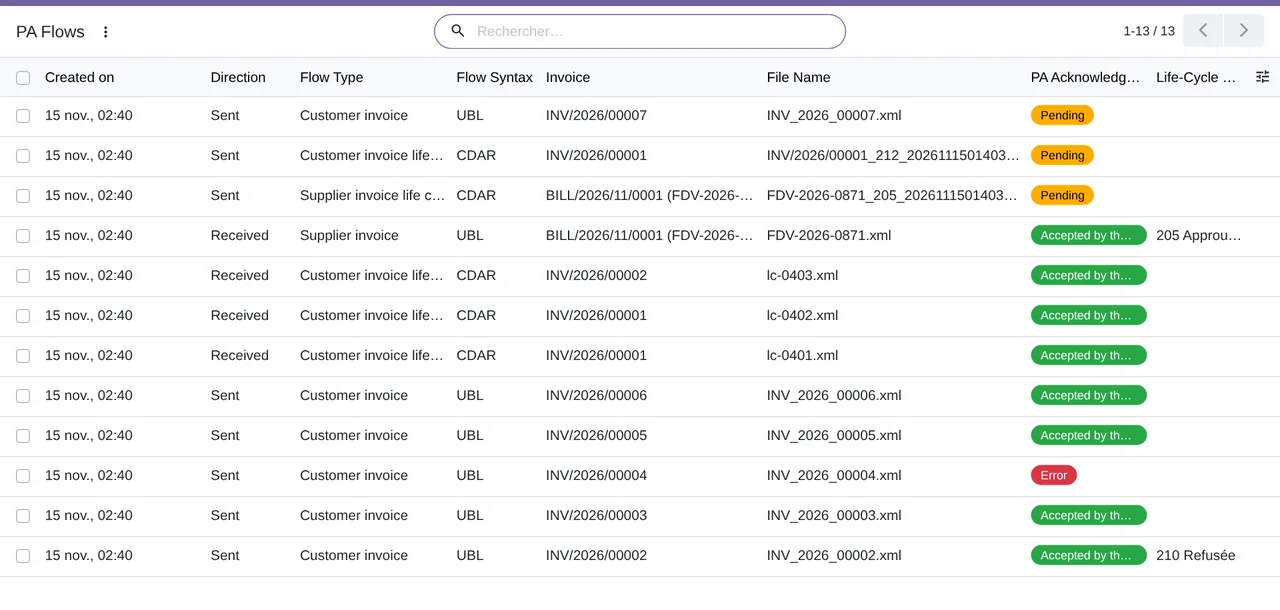
Dans Odoo Community, le module l10n_fr_pdp (versions 17 à 20) construit les flux de e-reporting et les envoie à la plateforme agréée d'Odoo SA. Notre module Factur-X & PA France envoie ces mêmes transmissions à la plateforme agréée que vous avez choisie, par l'API AFNOR XP Z12-013. Pour vos factures électroniques, il envoie aussi depuis la facture le statut 212 Encaissée, qui porte les données de paiement.
Le module n'est pas une plateforme agréée : il a besoin d'un contrat avec une PA qui propose l'API XP Z12-013. Il est testé contre un simulateur de cette norme, pas contre une PA réelle, car aucune PA ne nous ouvre encore d'environnement de test. Ses tests automatiques passent sur Odoo.sh en 17, 18, 19 et 20, et il fonctionne sur Odoo.sh ou sur votre serveur, pas sur Odoo Online. Sa licence coûte 9 € sur Odoo Apps, par version d'Odoo, et il faut l'abonnement FlexigoTech Cloud à 49 € par mois ou 490 € par an HT, avec 14 jours d'essai gratuit.
Questions fréquentes
Le e-reporting remplace-t-il la déclaration de TVA ?
Non. Selon la DGFiP, ces données serviront notamment, à terme, à préremplir les déclarations de TVA : elles alimentent la déclaration, elles ne la suppriment pas.
Je vends uniquement à des particuliers : suis-je concerné ?
Oui, si vous êtes assujetti à la TVA en France. Vous n'émettez pas de factures électroniques pour ces ventes, mais vous transmettez leurs totaux journaliers par votre plateforme agréée, depuis le 1er septembre 2026 ou à partir du 1er septembre 2027 selon votre taille.
Dois-je transmettre les données de paiement de mes ventes de marchandises ?
Non, sauf pour les acomptes. Les données de paiement ne concernent que les opérations dont la TVA est exigible à l'encaissement : les prestations de services et les acomptes. Elles ne sont pas attendues si vous avez opté pour la TVA d'après les débits.
Une entreprise sans logiciel de caisse ni de facturation peut-elle faire son e-reporting ?
Oui. La DGFiP précise que les plateformes agréées peuvent proposer des services pour transmettre ces données, sans obliger l'entreprise à acheter un logiciel de facturation.
Textes et date de vérification
Nous avons vérifié ces informations le 17 novembre 2026 sur impots.gouv.fr : FAQ « Je découvre » et « J'approfondis » du 1er septembre 2026, tableau des fréquences et délais de transmission (août 2026), page sur le e-reporting des entreprises étrangères et guide pratique de démarrage de juillet 2026. La sanction vient de l'article 1788 D du CGI sur Légifrance. La liste complète des sources est en bas de page.
À lire aussi
Vérifié dans le code du connecteur (version 17.0, 18.0, 19.0 et 20.0) et dans les sources citées
Sources
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/foire-aux-questions-japprofondis-la-facturation-electronique
- www.impots.gouv.fr/international-professionnel/le-reporting-pour-les-entreprises-etrangere
- www.assemblee-nationale.fr/dyn/17/textes/l17t0227_texte-adopte-seance.pdf
- www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046869201
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/specifications-externes-b2b
- github.com/odoo/odoo/tree/17.0/addons/l10n_fr_pdp
- Code du module : flexigo_france_pdp, __manifest__.py ligne 18 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 14 en 20.0
- Code du module : flexigo_france_pdp, __manifest__.py ligne 23 en 20.0
- apps.odoo.com/apps/modules/20.0/flexigo_france_pdp
- Code du module : flexigo_france_pdp, tests/, 17.0 (0b4e6d7), 18.0 (14869ba), 19.0 (ad166b6) et 20.0 (6ad2dd5)