

Vos dates
- 1er septembre 2026 Réception : vous devez avoir choisi une plateforme agréée pour recevoir les factures électroniques des fournisseurs déjà passés à l'émission, c'est-à-dire les grandes entreprises et les ETI.
- 1er septembre 2027 Émission, au plus tard : vos factures à des clients professionnels établis en France partent sous forme électronique, par votre plateforme agréée.
- 1er septembre 2027 E-reporting : vous transmettez par votre plateforme les données de vos ventes aux particuliers et de vos opérations avec l'étranger, et, pour vos prestations de services, celles de vos encaissements.
Vous pouvez commencer à émettre des factures électroniques avant 2027 si vous le souhaitez, mais rien ne vous y oblige. Un client ne peut pas vous imposer la facture électronique au nom de l'obligation légale avant le 1er septembre 2027, et il ne doit pas refuser de traiter ou de payer une facture au seul motif qu'elle n'est pas électronique.
En franchise en base de TVA, vous êtes aussi concerné
Le dépliant de la DGFiP destiné aux micro-entreprises le dit clairement : même si vous êtes assujetti non redevable de la TVA au titre de l'article 293 B du CGI, vous êtes concerné par la réforme. Ce qui compte, c'est votre client :
- un professionnel établi en France : vous lui adresserez une facture électronique par votre plateforme agréée ;
- un particulier, ou un client à l'étranger : vous ne faites pas de facture électronique, mais vous transmettez les données de l'opération par le e-reporting.
En franchise en base, le e-reporting se fait tous les deux mois, par bimestre civil (janvier-février, mars-avril…), au plus tard entre le 25 et le 30 du mois qui suit la période. Les données de vos ventes aux particuliers sont des totaux par jour, pas une liste facture par facture.
Ce qu'il faut savoir sur la facture électronique
Une facture électronique n'est pas un PDF envoyé par e-mail. C'est un document dématérialisé et standardisé, avec des données structurées lisibles par un logiciel, qui passe par une plateforme agréée. Quatre mentions s'ajoutent aux mentions habituelles depuis le 1er septembre 2026 : le SIREN du client, la catégorie de l'opération (biens, services ou les deux), l'option pour le paiement de la TVA d'après les débits le cas échéant, et l'adresse de livraison si elle est différente.
Comment vous préparer
La DGFiP distingue trois situations :
- vous utilisez déjà un logiciel dont l'éditeur devient plateforme agréée : il pourrait inclure la facture électronique, avec ou sans surcoût selon son offre ;
- votre logiciel ne devient pas plateforme agréée : vérifiez qu'il est une solution compatible, c'est-à-dire connecté à au moins une plateforme agréée ;
- vous n'utilisez pas de logiciel : identifiez vos besoins et comparez les offres des plateformes agréées, dont certaines proposent un socle de services gratuit.
Il n'est pas forcément nécessaire d'acheter un logiciel de facturation pour le e-reporting : les plateformes agréées peuvent proposer des services pour transmettre ces données. Pour vous faire aider, la DGFiP cite les chambres de commerce et d'industrie, les chambres de métiers et de l'artisanat, les chambres d'agriculture, les éditeurs de logiciels, les organisations professionnelles, les experts-comptables et les banques. La liste officielle des plateformes est expliquée dans notre page plateforme agréée.
Les sanctions prévues
Ne pas avoir de plateforme pour recevoir vos factures peut conduire à une mise en demeure de vous conformer sous trois mois, puis à une amende de 500 €, et de 1 000 € après chaque nouvelle période de trois mois. À partir de votre date d'émission, une facture non émise sous forme électronique coûte 50 €, dans la limite de 15 000 € par an, et une transmission de e-reporting manquante 500 €, dans la même limite. Une première infraction réparée spontanément, ou dans les trente jours qui suivent la première demande de l'administration, n'est pas sanctionnée. Pour le démarrage, la DGFiP annonce une approche pédagogique : pas de sanction immédiate ou automatique pour les entreprises qui rencontrent des difficultés réelles et engagent leur mise en conformité.
Et si vous travaillez avec Odoo ?
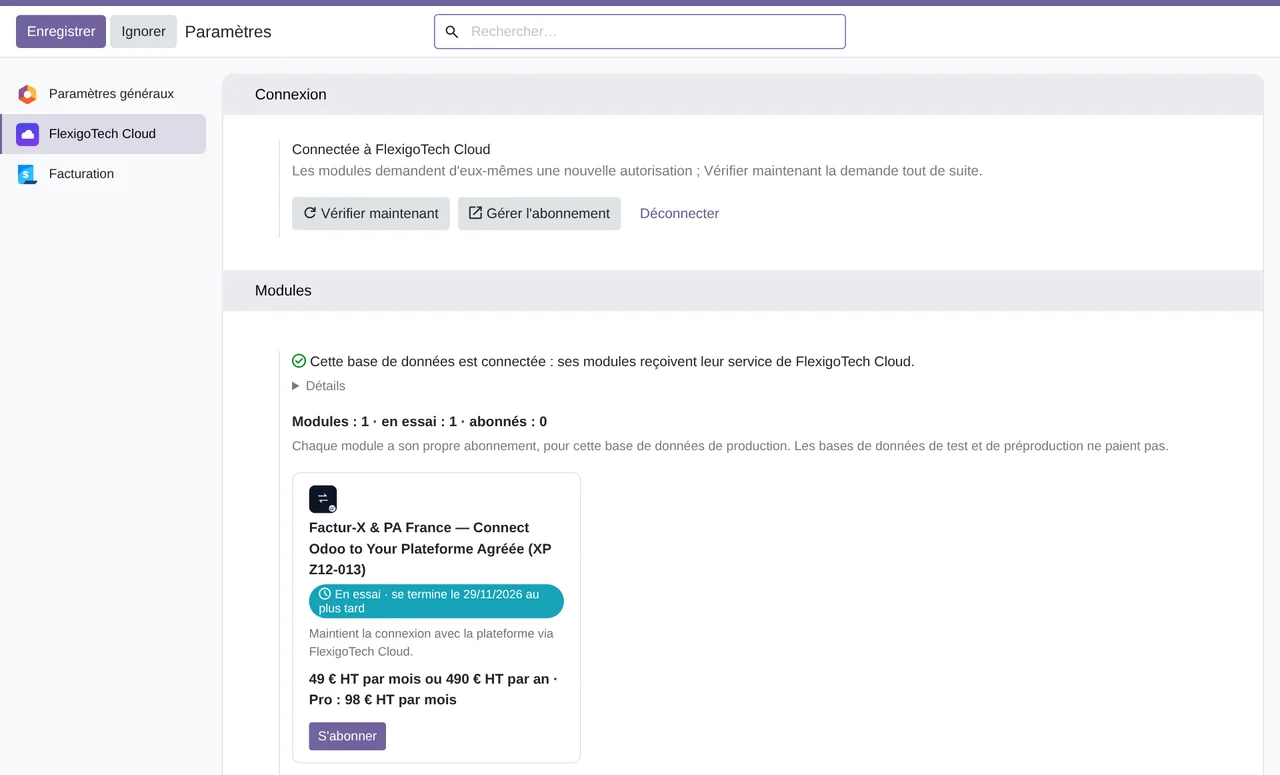
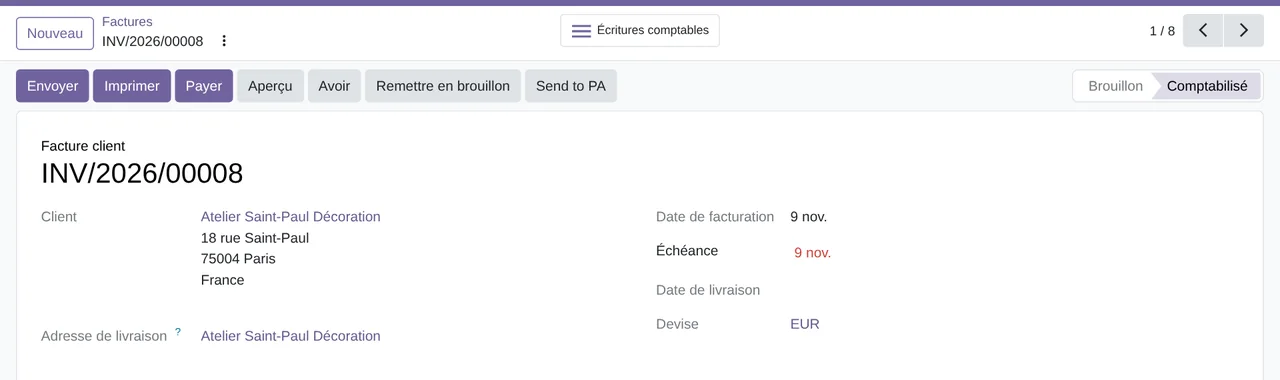
Pour quelques factures par mois, l'offre gratuite d'une plateforme agréée ou votre outil actuel peut suffire. Notre module Factur-X & PA France sert si vous gérez déjà votre activité dans Odoo 17, 18, 19 ou 20, sur Odoo.sh ou sur votre serveur, pas sur Odoo Online. Il relie Odoo à la plateforme agréée que vous avez choisie, si elle propose l'API AFNOR XP Z12-013 : envoi des factures, réception des factures fournisseurs, statuts et e-reporting. Le module n'est pas une plateforme agréée et a besoin d'un contrat avec votre PA. Il est testé contre un simulateur de la norme XP Z12-013, pas contre une PA réelle, car aucune PA ne nous ouvre encore d'environnement de test. Sa licence coûte 9 € sur Odoo Apps, par version d'Odoo, et il faut l'abonnement FlexigoTech Cloud à 49 € par mois ou 490 € par an HT, avec 14 jours d'essai gratuit.
Questions fréquentes
Je suis micro-entrepreneur sans TVA : dois-je choisir une plateforme agréée dès 2026 ?
Oui, pour recevoir. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, y compris en franchise en base, doivent pouvoir recevoir les factures électroniques de leurs fournisseurs.
Je ne vends qu'à des particuliers : que dois-je faire ?
Vous n'émettrez pas de factures électroniques pour ces ventes, mais à partir du 1er septembre 2027 vous transmettrez leurs totaux par jour, tous les deux mois en franchise en base, par votre plateforme agréée.
Existe-t-il une plateforme agréée gratuite pour les auto-entrepreneurs ?
Oui. Au 1er août 2026, plus d'une dizaine de plateformes agréées proposaient, selon la DGFiP, des offres gratuites ou sans surcoût pour les besoins essentiels des plus petites structures. Vérifiez sur la liste officielle que la plateforme est bien immatriculée.
Mon client exige une facture électronique dès maintenant : est-ce obligatoire ?
Non, pas au titre de la loi avant le 1er septembre 2027. Vous pouvez l'accepter par contrat ou entrer volontairement dans le dispositif plus tôt.
Textes et date de vérification
Nous avons vérifié ces informations le 17 novembre 2026 sur impots.gouv.fr : dépliant « Les microentreprises » (mai 2026), FAQ du 1er septembre 2026, tableau des fréquences et délais (août 2026), FAQ « Tout savoir » d'août 2026 et guide pratique de démarrage de juillet 2026. Les sanctions viennent des articles 1737 et 1788 D du CGI sur Légifrance. La liste complète des sources est en bas de page.
À lire aussi
Vérifié dans le code du connecteur (version 17.0, 18.0, 19.0 et 20.0) et dans les sources citées
Sources
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/foire-aux-questions-japprofondis-la-facturation-electronique
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.impots.gouv.fr/facturation-electronique-et-plateformes-agreees
- www.impots.gouv.fr/sites/default/files/media/1_metier/2_professionnel/EV/2_gestion/290_fac
- www.assemblee-nationale.fr/dyn/17/textes/l17t0227_texte-adopte-seance.pdf
- www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000046869201
- Code du module : flexigo_france_pdp, __manifest__.py ligne 23 en 20.0
- apps.odoo.com/apps/modules/20.0/flexigo_france_pdp
- Code du module : flexigo_france_pdp, tests/, 17.0 (0b4e6d7), 18.0 (14869ba), 19.0 (ad166b6) et 20.0 (6ad2dd5)
- www.impots.gouv.fr/specifications-externes-b2b