

 English
Was ist eine E-Rechnung?
Nach § 14 Abs. 1 UStG ist eine elektronische Rechnung seit dem 1. Januar 2025 eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm EN 16931 entsprechen, die auf die Richtlinie 2014/55/EU zurückgeht. Alternativ können Aussteller und Empfänger ein anderes Format vereinbaren, wenn sich alle Pflichtangaben daraus richtig und vollständig in ein normgerechtes Format übertragen lassen.
Papierrechnungen und einfache PDF-Dateien heißen seitdem „sonstige Rechnung“. Ob eine E-Rechnung nötig ist, entscheidet das Datum der Leistung, nicht das der Rechnung. Eingeführt hat die Pflicht das Wachstumschancengesetz vom 27. März 2024 (BGBl. 2024 I Nr. 108). Das Bundesfinanzministerium sieht darin die Vorbereitung auf ein späteres Meldesystem an die Finanzverwaltung. Die Gesetzesänderungen dafür will die Bundesregierung erst noch vorschlagen.
Wer muss E-Rechnungen ausstellen und ab wann?
Die Pflicht gilt für Rechnungen an andere Unternehmen für deren Unternehmen, wenn Aussteller und Empfänger im Inland ansässig sind (§ 14 Abs. 2 UStG). Inländisch ist ein Unternehmen mit Sitz, Geschäftsleitung oder einer am Umsatz beteiligten Betriebsstätte in Deutschland; ohne Sitz zählt der Wohnsitz oder gewöhnliche Aufenthalt. Wann die Pflicht für Sie greift, hängt vom Datum der Leistung und vom Gesamtumsatz im Vorjahr ab (§ 27 Abs. 38 UStG):
| Leistung | Was Sie ausstellen dürfen | Quelle |
|---|---|---|
| 1. Januar 2025 bis 31. Dezember 2026 | E-Rechnung, weiterhin Papier oder, wenn der Empfänger zustimmt, ein anderes elektronisches Format wie PDF | § 27 Abs. 38 Nr. 1 UStG |
| 2027, Gesamtumsatz im Vorjahr bis 800.000 Euro | wie bisher, bis zum 31. Dezember 2027 | § 27 Abs. 38 Nr. 2 UStG |
| 2027, Gesamtumsatz im Vorjahr über 800.000 Euro | nur noch E-Rechnung | § 27 Abs. 38 Nr. 2 UStG |
| 2027, EDI-Verfahren, das nicht der Norm entspricht | mit Zustimmung des Empfängers bis zum 31. Dezember 2027 | § 27 Abs. 38 Nr. 3 UStG |
| ab dem 1. Januar 2028 | E-Rechnung für alle inländischen Umsätze zwischen Unternehmen, außer den Ausnahmen | BMF: Fragen und Antworten zur E-Rechnung |
Die Übergangsregeln nutzt der Aussteller. Der Empfänger darf beim Vorsteuerabzug davon ausgehen, dass sein Lieferant sie nutzen durfte, solange er mit der Sorgfalt eines ordentlichen Kaufmanns nichts anderes wissen konnte, etwa wegen des bekannten Umsatzes mit diesem Lieferanten. Auch bei Barzahlung gilt nichts anderes: Ein Geschäftsessen oder ein Einkauf im Baumarkt über 250 Euro braucht eine E-Rechnung, sobald der Aussteller keine Übergangsregel mehr nutzt.
Was ändert sich 2027 und 2028?
- 1. Januar 2027 Wer im Vorjahr mehr als 800.000 Euro Gesamtumsatz hatte, stellt für Leistungen an inländische Unternehmen nur noch E-Rechnungen aus.
- 31. Dezember 2027 Ende der Übergangsfrist für Unternehmen bis 800.000 Euro Vorjahresumsatz und für EDI-Verfahren, die nicht der Norm entsprechen.
- 1. Januar 2028 E-Rechnung für alle inländischen Umsätze zwischen Unternehmen, außer in den Ausnahmen.
Eine Papier- oder PDF-Rechnung, die nach diesen Terminen eigentlich eine E-Rechnung hätte sein müssen, ist keine ordnungsgemäße Rechnung und berechtigt den Empfänger grundsätzlich nicht zum Vorsteuerabzug. Sie lässt sich aber berichtigen, indem der Aussteller nachträglich eine E-Rechnung schickt, die sich eindeutig auf die ursprüngliche Rechnung bezieht.
Ausnahmen: wann keine E-Rechnung nötig ist
Keine E-Rechnung brauchen Sie, wenn umsatzsteuerlich gar keine Pflicht zur Rechnung besteht: bei Rechnungen an Privatkunden (B2C) und bei vielen steuerfreien Umsätzen nach § 4 Nr. 8 bis 29 UStG, etwa Finanzdienstleistungen oder der Vermietung von Wohnungen. Auch wenn eine Rechnung Pflicht ist, genügt eine sonstige Rechnung bei:
- Kleinbetragsrechnungen bis 250 Euro brutto (§ 33 UStDV),
- Fahrausweisen (§ 34 UStDV),
- Leistungen von Kleinunternehmern (§ 34a UStDV),
- Leistungen an juristische Personen, die keine Unternehmer sind, zum Beispiel viele Vereine,
- bestimmten Leistungen an Privatpersonen im Zusammenhang mit einem Grundstück.
Wechselt ein Kleinunternehmer zur Regelbesteuerung, muss er ab diesem Zeitpunkt E-Rechnungen ausstellen. Ein Verein, der unternehmerisch tätig ist, muss E-Rechnungen empfangen und, außer in den Ausnahmen oder in der Übergangszeit, auch ausstellen. Für seinen nichtunternehmerischen Bereich gilt beides nicht.
Empfangen: Pflicht seit 2025, ohne Ausnahme
Seit dem 1. Januar 2025 muss jedes inländische Unternehmen E-Rechnungen empfangen können. Ausnahmen gibt es keine: Das gilt auch für Kleinunternehmer, Freiberufler, Ärzte und Vermieter von Wohnungen. Dafür genügt ein E-Mail-Postfach. Wie Sie empfangene E-Rechnungen lesen, prüfen und 8 Jahre aufbewahren, erklärt unser Ratgeber E-Rechnung empfangen.
Welche Formate zählen?
XRechnung und ZUGFeRD ab Version 2.0.1 erfüllen die Anforderungen, außer den ZUGFeRD-Profilen MINIMUM und BASIC-WL. Möglich ist auch ein zwischen den Parteien vereinbartes Format wie EDIFACT, wenn sich daraus alle Pflichtangaben richtig und vollständig auslesen lassen. Eine Validierung ist keine Voraussetzung für die steuerliche Anerkennung, das BMF empfiehlt sie aber schon beim Erstellen. Den Unterschied zwischen beiden Formaten erklärt XRechnung oder ZUGFeRD, den Standard selbst unser Ratgeber XRechnung.
Den Übertragungsweg schreibt das Gesetz nicht vor. E-Mail, eine Schnittstelle, ein Portal oder ein gemeinsamer Speicherort im Konzern sind möglich; worauf Sie sich einigen, regeln Sie mit Ihrem Geschäftspartner. Wie Sie selbst E-Rechnungen erzeugen, steht in E-Rechnung erstellen.
Rechnungen an Behörden (B2G)
Für Rechnungen an die öffentliche Verwaltung gelten neben dem UStG eigene Vorschriften. Lieferanten des Bundes rechnen seit dem 27. November 2020 bei Direktaufträgen ab 1.000 Euro netto elektronisch ab, nach der E-Rechnungsverordnung des Bundes (ERechV) und über die Plattform OZG-RE. Zwischen UStG und ERechV gibt es keine Rangfolge: Maßgeblich ist jeweils die strengere Vorschrift. Eine Leitweg-ID brauchen Sie nur für Rechnungen an Behörden. Zwischen Unternehmen genügt im Feld BT-10 (Buyer reference) umsatzsteuerlich ein Platzhalter wie „-“.
E-Rechnungen in Odoo
Odoo Community bringt in den Versionen 18, 19 und 20 im Modul account_edi_ubl_cii die Kontaktformate „Deutschland (XRechnung)“ und „Deutschland (ZUGFeRD)“ mit und kann XRechnung (UBL) und Factur-X (CII) erzeugen und einlesen. Unser Modul XRechnung & ZUGFeRD Odoo ergänzt das für Unternehmen, die nach den deutschen Regeln abrechnen:
- Es erzeugt aus der gebuchten Rechnung oder Gutschrift XRechnung 3.0 in CII und in UBL sowie ZUGFeRD EN16931 oder EXTENDED als PDF/A-3, einzeln oder für viele Rechnungen auf einmal.
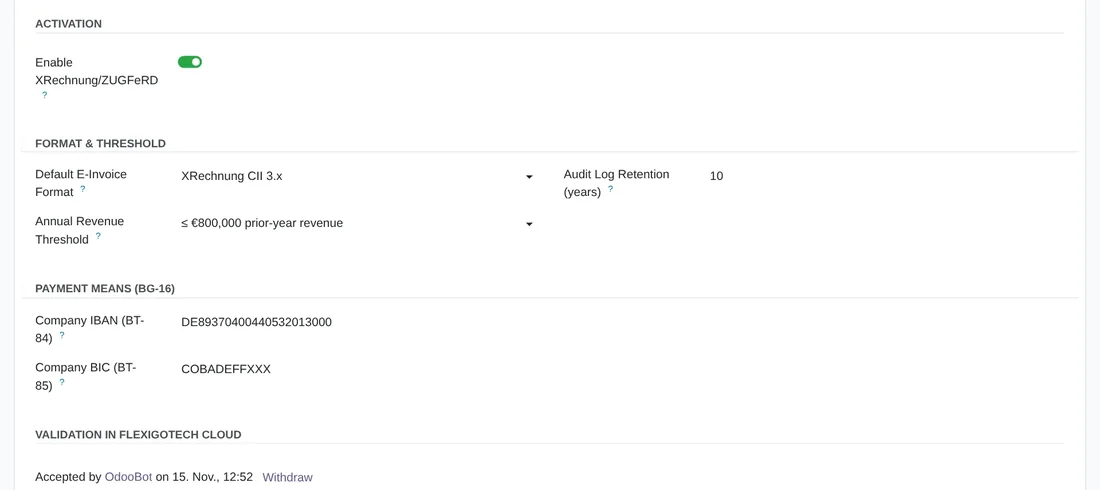
- Vor dem Erzeugen prüft es IBAN, USt-IdNr. des Kunden, Telefon und E-Mail Ihres Unternehmens, Land, Buyer Reference (BT-10) und bei Behörden die Leitweg-ID. Fehlt etwas, nennt es die fehlende Angabe.
- FlexigoTech Cloud prüft jede XRechnung und jedes ZUGFeRD EN16931 mit den offiziellen Regeln der KoSIT und gibt einen signierten Bericht zurück. Erst mit gültigem Bericht steht die Rechnung auf „Ready to send“. ZUGFeRD EXTENDED wird nicht validiert.
- Nach der Umsatzschwelle, die Sie im Unternehmen einstellen, zeigt eine inländische B2B-Rechnung über 250 Euro einen Hinweis, sobald für sie eine E-Rechnung Pflicht ist und noch keine erzeugt wurde: ab 2027 über 800.000 Euro, ab 2028 für alle.
- Es versendet nichts über Peppol oder an Portale. Die E-Rechnung hängt an der Rechnung, und die Rechnungs-E-Mail von Odoo nimmt sie mit.
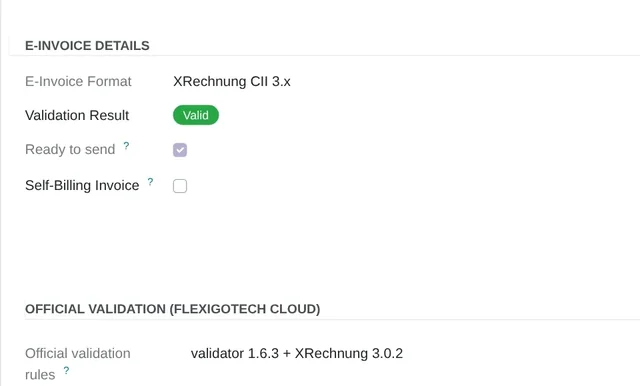
Das Modul läuft in Odoo 17, 18, 19 und 20 auf Odoo.sh oder einem eigenen Server, nicht in Odoo Online. Bei Odoo Apps kostet es 9 € je Odoo-Version und braucht ein Abonnement von FlexigoTech Cloud ab 29 € im Monat oder 290 € im Jahr, zzgl. MwSt. Die 14-tägige Testphase starten Sie in Odoo unter Einstellungen › FlexigoTech Cloud; sie verlangt keine Kreditkarte. Laut der Seite bei Odoo Apps hat jede Version 134 bis 137 automatische Tests, und am 15. November 2026 hat der offizielle Validator der KoSIT 1.6.3 seine XRechnungen in CII und UBL in allen drei Versionen ohne Fehler und Warnungen angenommen.
Häufige Fragen
Muss ich als Kleinunternehmer E-Rechnungen ausstellen?
Nein. Leistungen von Kleinunternehmern sind ausgenommen (§ 34a UStDV). Empfangen können müssen Sie E-Rechnungen aber seit dem 1. Januar 2025 trotzdem, und wenn Sie zur Regelbesteuerung wechseln, stellen Sie ab dann E-Rechnungen aus.
Reicht eine PDF-Rechnung per E-Mail?
Als E-Rechnung nicht. Eine PDF-Datei ist eine sonstige Rechnung. Sie darf für Leistungen bis Ende 2026 weiter verschickt werden, wenn der Empfänger zustimmt, und 2027 noch, wenn Ihr Gesamtumsatz im Vorjahr höchstens 800.000 Euro betrug, ebenfalls nur mit Zustimmung des Empfängers.
Gibt es eine Strafe, wenn ich keine E-Rechnung ausstelle?
Nicht, wenn Sie statt der E-Rechnung eine sonstige Rechnung (Papier oder PDF) ausstellen: Das ist nach Auffassung der Finanzverwaltung nach dem aktuellen Wortlaut des § 26a UStG keine Ordnungswidrigkeit. Wer vorsätzlich oder leichtfertig gar keine oder eine verspätete Rechnung ausstellt, handelt dagegen ordnungswidrig (bis 5.000 €). Ihr Kunde riskiert außerdem den Vorsteuerabzug und hat einen zivilrechtlichen Anspruch auf eine E-Rechnung.
Brauche ich eine Leitweg-ID?
Nur für Rechnungen an Behörden. Zwischen Unternehmen genügt im Feld BT-10 ein Platzhalter wie „-“, wenn Ihr Kunde keine eigene Referenz vorgibt.
Wie lange muss ich E-Rechnungen aufbewahren?
8 Jahre, wie jede Rechnung (§ 14b UStG). Aufzubewahren ist mindestens der strukturierte Teil, unverändert und in seiner ursprünglichen Form.
Rechtsgrundlage und Stand
Termine, Schwellen und Ausnahmen haben wir am 17. November 2026 in den Originaltexten geprüft: § 14, § 14b und § 27 Abs. 38 UStG auf gesetze-im-internet.de, das Wachstumschancengesetz im Bundesgesetzblatt, die Fragen und Antworten des Bundesfinanzministeriums zur E-Rechnung (Stand 29. Oktober 2026) und die BMF-Schreiben vom 15. Oktober 2024, 15. Oktober 2025 und 15. Oktober 2026, für Behörden e-rechnung-bund.de. Die Fragen und Antworten des BMF sind eine Orientierungshilfe ohne Rechtswirkung; im Einzelfall entscheidet das Finanzamt. Alle Quellen stehen unten auf der Seite.
Weiterlesen
Geprüft im Quellcode des Moduls (Version 20.0) und in den verlinkten Quellen
Quellen
- www.gesetze-im-internet.de/ustg_1980/__14.html
- www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html
- www.gesetze-im-internet.de/ustg_1980/__27.html
- www.gesetze-im-internet.de/ustg_1980/__14b.html
- www.recht.bund.de/bgbl/1/2024/108/VO.html
- www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer
- www.e-rechnung-bund.de/
- github.com/odoo/odoo/blob/20.0/addons/account_edi_ubl_cii/models/res_partner.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/account_move.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/xrechnung_cloud.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/account_move.py, models/res_company.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/account_move_send.py
- apps.odoo.com/apps/modules/20.0/flexigo_germany_xrechnung
- apps.odoo.com/apps/modules/17.0/flexigo_germany_xrechnung
- www.gesetze-im-internet.de/ustg_1980/__26a.html