

Was Sie zum Empfangen brauchen
- Ein E-Mail-Postfach, das Sie Ihren Lieferanten nennen. Das genügt nach Auffassung des BMF, um die Pflicht zu erfüllen.
- Einen Viewer für XRechnungen: Eine XRechnung ist eine reine XML-Datei ohne PDF. Die Finanzverwaltung bietet über ELSTER unter e-rechnung.elster.de einen Viewer, kostenlose Angebote gibt es auch von privaten Anbietern.
- Bei ZUGFeRD den Blick ins XML: Weichen die strukturierten Daten vom lesbaren PDF ab, gelten die Daten im XML.
- Einen Ablageort, an dem die Datei 8 Jahre unverändert bleibt, mindestens der strukturierte Teil in seiner ursprünglichen Form.
- Eine Prüfung jeder Rechnung auf Vollständigkeit und Richtigkeit, wie bei Papier. Eine Validierung hilft dabei, ersetzt sie aber nicht.
Wer empfangen muss
Die Pflicht gilt für jedes inländische Unternehmen, also mit Sitz, Geschäftsleitung oder einer am Umsatz beteiligten Betriebsstätte in Deutschland; ohne Sitz zählt der Wohnsitz oder gewöhnliche Aufenthalt. Unternehmer ist auch, wer nur steuerfreie Umsätze macht, etwa Ärzte oder Vermieter von Wohnungen, und auch Freiberufler. Kleinunternehmer sind vom Ausstellen ausgenommen, empfangen müssen sie trotzdem. Private Endverbraucher betrifft die E-Rechnung nicht.
Was Sie mit der Datei tun müssen und was nicht
Das Gesetz schreibt keinen Empfangsweg vor: E-Mail, Schnittstelle, Portal oder ein gemeinsamer Speicherort im Konzern sind möglich, Sie vereinbaren ihn mit dem Lieferanten. Eine automatische Verarbeitung ist keine Pflicht. Sie müssen die E-Rechnung nicht weiter elektronisch verarbeiten, als es die Aufbewahrung ohnehin verlangt.
Speichern Sie E-Rechnungen außerhalb eines GoBD-konformen Systems, ist das umsatzsteuerlich für sich genommen noch kein Verstoß gegen § 14b Abs. 1 UStG. Die Grundsätze der GoBD selbst stehen im BMF-Schreiben vom 28. November 2019, zuletzt geändert am 14. Juli 2025.
Lesen: XML statt Bild
Bei einer XRechnung gibt es nichts zum Ansehen ohne Software: Sie brauchen einen Viewer, der das XML lesbar darstellt. Bei einem ZUGFeRD sehen Sie das PDF, rechtlich maßgeblich sind aber die Daten im XML. Früher galt bei Abweichungen das Bild, seit der Einführung der E-Rechnung ist es umgekehrt. Das BMF empfiehlt deshalb, auch bei ZUGFeRD den XML-Teil selbst anzeigen zu lassen.
Prüfen und Vorsteuer
Ist eine Datei syntaktisch fehlerhaft, ist sie keine E-Rechnung, sondern eine sonstige Rechnung. Fehlt eine Pflichtangabe oder ist sie falsch, ist die Rechnung nicht ordnungsgemäß, auch wenn die Validierung keinen Fehler meldet, zum Beispiel bei einem falschen Steuersatz. Die Validierung ersetzt Ihre eigene Rechnungsprüfung nicht.
Für den Vorsteuerabzug zählt, ob Ihr Lieferant eine E-Rechnung hätte schicken müssen. Schickt er dann Papier oder PDF, ist das keine ordnungsgemäße Rechnung. Er kann sie aber nachträglich durch eine E-Rechnung berichtigen, die sich eindeutig auf die ursprüngliche Rechnung bezieht. Durfte er nach dem, was Sie wissen konnten, noch eine Übergangsregel nutzen, wird der Vorsteuerabzug wegen des falschen Formats nicht beanstandet.
Papier und PDF in der Übergangszeit
Bis Ende 2026, für kleinere Lieferanten bis Ende 2027, dürfen Ihnen Lieferanten noch Papierrechnungen schicken. Eine PDF-Rechnung per E-Mail ist nur zulässig, wenn Sie diesem Format zustimmen. Ob ein Lieferant die Übergangsregeln nutzt, entscheidet er; Sie können sich aber auch für Lieferanten entscheiden, die noch auf Papier abrechnen.
E-Rechnungen in Odoo empfangen
Odoo Community 18, 19 und 20 kann mit dem Modul account_edi_ubl_cii XRechnung (UBL) und Factur-X (CII) einlesen. Unser Modul XRechnung & ZUGFeRD Odoo ergänzt das so:
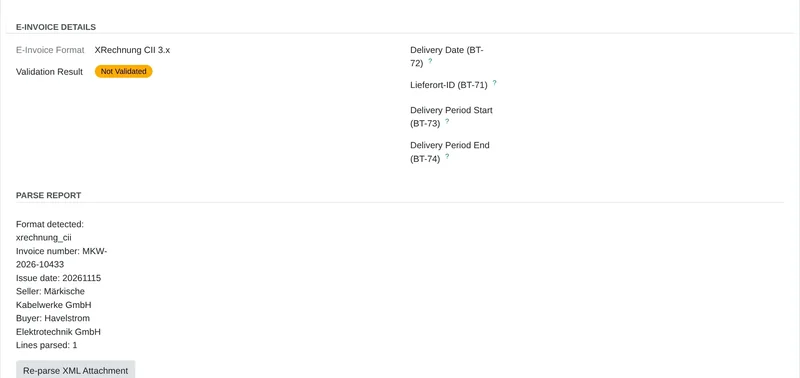
- Die Schaltfläche „Re-parse XML Attachment“ einer Lieferantenrechnung liest die angehängte XRechnung oder das ZUGFeRD und legt einen Bericht ab: Format, Nummer, Datum, Verkäufer, Käufer und Zahl der Positionen. Eine Gutschrift (Typ 381) wird zur Lieferantengutschrift.
- Das Modul füllt keine Positionen oder Beträge aus und validiert empfangene E-Rechnungen nicht.
- Mit „Require Structured E-Invoice“ am Lieferanten lässt sich dessen Rechnung erst buchen, wenn ihre XRechnung oder ihr ZUGFeRD eingelesen ist.
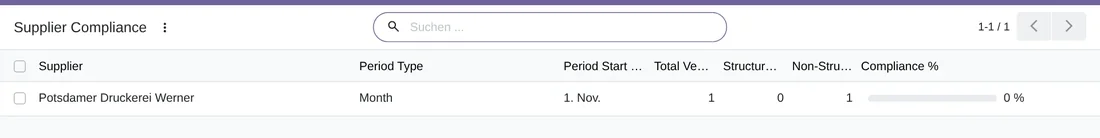
- Eine tägliche Aufgabe zählt je Lieferant, wie viele seiner Rechnungen im Monat strukturiert kamen.
- Jede mit „Re-parse XML Attachment“ eingelesene E-Rechnung bekommt einen Eintrag im Prüfprotokoll, verkettet per Hash.
Die Empfangspflicht erfüllen Sie mit dem E-Mail-Postfach, nicht mit dem Modul. Das Modul hilft beim Ablegen und Nachverfolgen in Odoo 17, 18, 19 und 20. Es kostet bei Odoo Apps 9 € je Odoo-Version und braucht ein Abonnement von FlexigoTech Cloud ab 29 € im Monat oder 290 € im Jahr, zzgl. MwSt. Die 14-tägige Testphase starten Sie in Odoo unter Einstellungen › FlexigoTech Cloud; sie verlangt keine Kreditkarte.
Häufige Fragen
Muss ich als Privatperson E-Rechnungen empfangen?
Nein. Die Regeln zur E-Rechnung betreffen Unternehmen. Private Endverbraucher sind davon nicht betroffen.
Reicht ein E-Mail-Postfach?
Ja. Nach Auffassung des BMF genügt ein E-Mail-Postfach, um E-Rechnungen empfangen zu können.
Muss ich als Kleinunternehmer E-Rechnungen empfangen?
Ja. Kleinunternehmer müssen keine E-Rechnungen ausstellen, empfangen können müssen sie sie seit dem 1. Januar 2025 aber wie alle anderen.
Muss ich die PDF eines ZUGFeRD oder das XML aufbewahren?
Mindestens den strukturierten Teil, also das XML, unverändert und in seiner ursprünglichen Form, 8 Jahre lang.
Weiterlesen
Geprüft im Quellcode des Moduls (Version 20.0) und in den verlinkten Quellen
Quellen
- www.bundesfinanzministerium.de/Content/DE/FAQ/e-rechnung.html
- www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Umsatzsteuer
- www.gesetze-im-internet.de/ustg_1980/__14.html
- www.gesetze-im-internet.de/ustg_1980/__14b.html
- github.com/odoo/odoo/blob/20.0/addons/account_edi_ubl_cii/models/res_partner.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/account_move.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/xrechnung_supplier_compliance.py
- Quellcode des Moduls: flexigo_germany_xrechnung 20.0 (25d19859): models/xrechnung_audit_log.py
- apps.odoo.com/apps/modules/20.0/flexigo_germany_xrechnung