

 English
Kogo i od kiedy obowiązuje KSeF
Obowiązek nie zależy od formy prawnej. Dotyczy spółek, jednoosobowych działalności, jednostek samorządu terytorialnego i podatników zwolnionych z VAT, jeśli wystawiają faktury innym podatnikom. Faktury dla administracji (B2G) też idą przez KSeF.
| Kto | Wystawianie faktur w KSeF | Źródło |
|---|---|---|
| Sprzedaż w 2024 r. powyżej 200 mln zł (z VAT) | od 1 lutego 2026 r. | MF: zakres obowiązkowego KSeF |
| Pozostali podatnicy | od 1 kwietnia 2026 r. | MF: zakres obowiązkowego KSeF |
| Sprzedaż na fakturach do 10 000 zł brutto w miesiącu | od 1 stycznia 2027 r.; do końca 2026 r. można poza KSeF | MF: etapy wdrożenia |
| Faktury z kas rejestrujących i paragony z NIP do 450 zł | od 1 stycznia 2027 r., jeśli nabywcą jest podatnik | MF: podstawy prawne |
| Faktury dla konsumentów (B2C) | dobrowolnie | MF: pytania i odpowiedzi |
| Firma zagraniczna bez siedziby i stałego miejsca działalności w Polsce | nie musi, może dobrowolnie | MF: pytania i odpowiedzi |
| Odbiór faktur od polskich sprzedawców | wszyscy podatnicy od 1 lutego 2026 r. | MF: pytania i odpowiedzi |
Limit 10 000 zł liczy się miesięcznie i brutto, tylko z faktur, które trzeba by wystawić w KSeF. Nie wlicza się do niego faktur dla konsumentów, faktur z kas rejestrujących ani paragonów z NIP do 450 zł. Gdy w którymś miesiącu limit zostanie przekroczony, fakturę, która go przekroczyła, i wszystkie następne wystawia się już w KSeF, nawet jeśli w kolejnym miesiącu sprzedaż znów będzie mniejsza.
Firma zagraniczna zarejestrowana do VAT w Polsce nie ma obowiązku, jeśli nie ma tu siedziby ani stałego miejsca prowadzenia działalności albo jej stałe miejsce nie uczestniczy w danej sprzedaży. Faktur od dostawców zagranicznych nie wprowadza się do KSeF.
Co zmienia się 1 stycznia 2027 r.
- Koniec okresu przejściowego: sprzedaż do 10 000 zł miesięcznie też trzeba fakturować w KSeF.
- Faktury do sprzedaży zarejestrowanej na kasie rejestrującej wystawia się w KSeF, jeśli nabywcą jest podatnik.
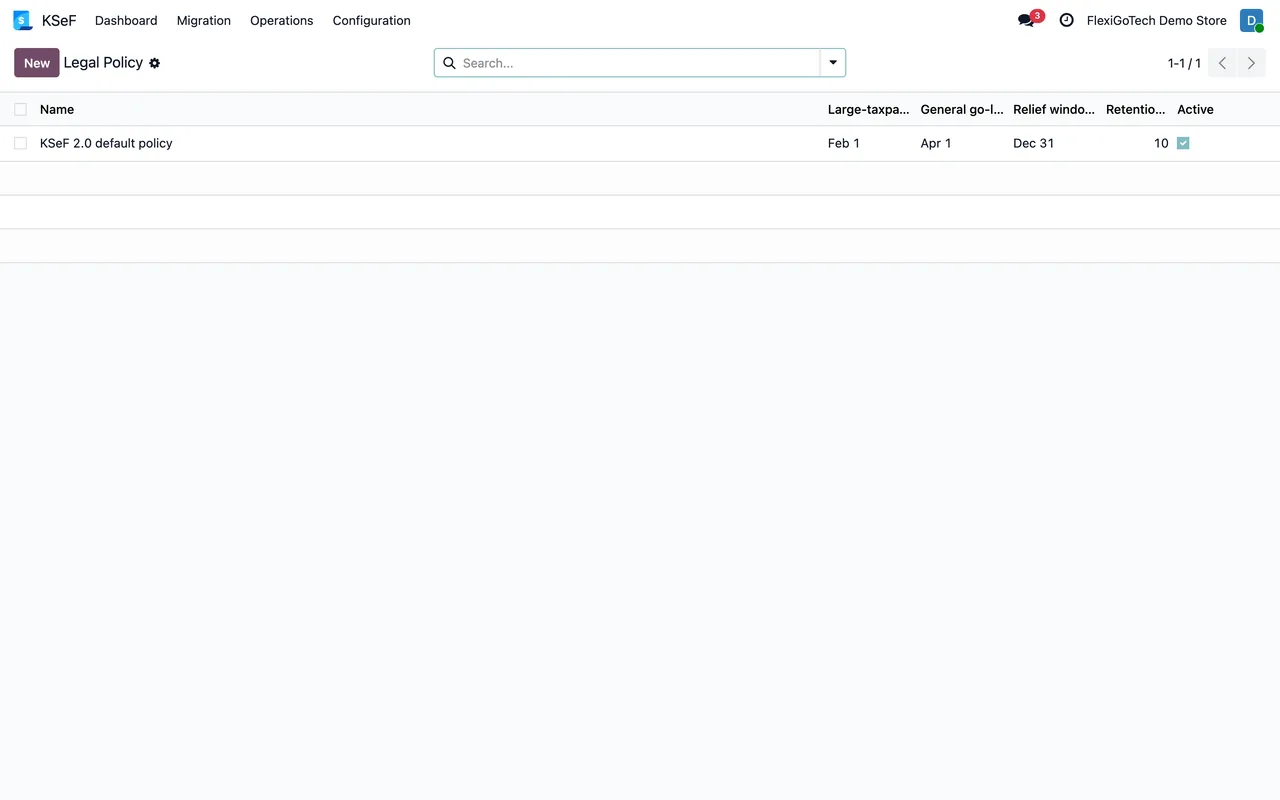
- Zaczynają obowiązywać kary z art. 106ni ustawy o VAT. W 2026 r. kar za błędy w korzystaniu z KSeF się nie nakłada.
- W płatnościach między czynnymi podatnikami VAT i w mechanizmie podzielonej płatności podaje się numer KSeF faktury albo identyfikator zbiorczy. Ministerstwo Finansów nie planuje odroczenia.
Kary za niewystawienie faktury w KSeF
Od 1 stycznia 2027 r. naczelnik urzędu skarbowego może nałożyć karę pieniężną do 100% kwoty VAT wykazanej na fakturze wystawionej poza KSeF. Gdy na fakturze nie ma VAT, kara wynosi do 18,7% kwoty należności ogółem. Ta sama kara grozi za fakturę wystawioną w trybie offline niezgodnie ze wzorem i za niedosłanie jej do KSeF w terminie. Karę płaci się w ciągu 14 dni od doręczenia decyzji. Kwoty określa art. 106ni dodany ustawą z 16 czerwca 2023 r. (Dz.U. 2023 poz. 1598), a datę 1 stycznia 2027 r. ustawa z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1203).
Jak wystawia się i odbiera fakturę w KSeF
W trybie online fakturę uznaje się za wystawioną w dniu jej przesłania do KSeF, o ile ten dzień zgadza się z datą w polu P_1. Za otrzymaną uznaje się ją w dniu nadania numeru KSeF. Nabywca nie musi jej akceptować. Konsumentowi i firmie zagranicznej, którzy nie korzystają z KSeF, przekazujesz fakturę w uzgodniony sposób, na przykład jako PDF z kodem QR. Szczegóły, numer KSeF i korekty opisujemy w osobnym poradniku o fakturach w KSeF.
Do wystawiania nie trzeba kupować programu. Ministerstwo udostępnia bezpłatną Aplikację Podatnika KSeF i, od 1 lutego 2026 r., Aplikację Mobilną KSeF. Program do fakturowania albo ERP przyda się, gdy faktur jest więcej i mają trafiać do KSeF automatycznie.
Gdy KSeF nie działa: tryby offline
Fakturę można wystawić poza KSeF i dosłać ją później. W trybie offline24, na przykład bez internetu, dosyła się ją najpóźniej następnego dnia roboczego po wystawieniu. Przy niedostępności ogłoszonej w BIP Ministerstwa termin mija następnego dnia roboczego po jej zakończeniu, a przy awarii ogłoszonej w BIP po 7 dniach roboczych od jej końca. Wszystkie tryby, kody QR i awarię całkowitą zebraliśmy w poradniku KSeF awaria i tryby offline.
Dostęp do KSeF: ZAW-FA, token i certyfikat
Osoba fizyczna prowadząca działalność loguje się sama. Spółka z pieczęcią kwalifikowaną zawierającą NIP korzysta z KSeF na podstawie domyślnych uprawnień właścicielskich. Firma bez takiej pieczęci składa w urzędzie skarbowym zawiadomienie ZAW-FA i wskazuje w nim pierwszą osobę uprawnioną. Program do fakturowania łączy się z KSeF tokenem albo certyfikatem KSeF; porównanie tych metod jest w poradniku token, certyfikat czy Profil Zaufany.
Faktura ustrukturyzowana i FA(3)
Faktura ustrukturyzowana to faktura wystawiona przy użyciu KSeF z nadanym w nim numerem (art. 2 pkt 32a ustawy o VAT). Jest plikiem XML w strukturze logicznej FA(3), która od 1 lutego 2026 r. zastąpiła FA(2). Budowę struktury i pola opisujemy w poradniku faktura ustrukturyzowana i FA(3).
KSeF w Odoo
Odoo Community ma własny moduł do KSeF, l10n_pl_edi, w wersjach 18, 19 i 20. To on wysyła faktury do KSeF i pobiera ich status. W Odoo 17 takiego modułu nie ma.
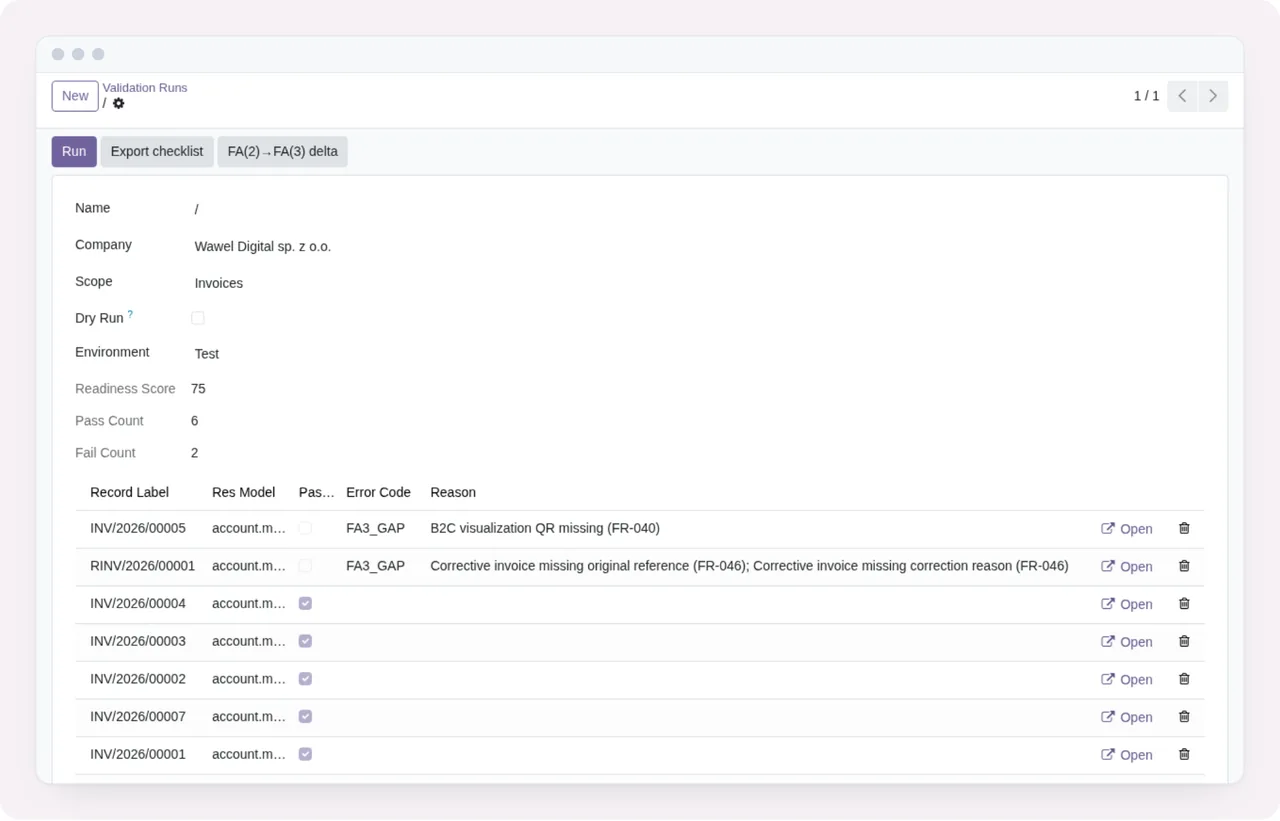
Nasz moduł KSeF 2.0 Validator Odoo nie wysyła faktur i nie łączy się z KSeF. Sprawdza fakturę, zanim zrobi to l10n_pl_edi:
- waliduje plik FA(3) faktury względem oficjalnego schematu Ministerstwa Finansów w FlexigoTech Cloud i zapisuje wynik z komunikatami przy fakturze;
- sprawdza NIP nabywcy, pozycje i dane korekty oraz prowadzi rejestr certyfikatów i tokenów KSeF, który ostrzega, zanim któryś wygaśnie;
- prowadzi kolejkę faktur w trybach offline24, niedostępności i awarii z terminem dosłania liczonym w polskich dniach roboczych;
- w Odoo 18, 19 i 20 śledzi status i numer KSeF, które zostawia l10n_pl_edi. W Odoo 17 sprawdza i listuje faktury, a wysyłka odbywa się poza Odoo.
Działa w Odoo 17, 18, 19 i 20 na Odoo.sh i na własnym serwerze, nie w Odoo Online. Licencja kosztuje 9 € w Odoo Apps, osobno dla każdej wersji Odoo, i wymaga subskrypcji FlexigoTech Cloud: od 29 € miesięcznie lub 290 € rocznie netto, z 14 dniami za darmo. Pełny zestaw testów automatycznych modułu przeszedł bez błędów w Odoo.sh 15 listopada 2026 r. we wszystkich czterech wersjach. Co się zmienia między wersjami Odoo, opisujemy w poradniku KSeF w Odoo 17, 18, 19 i 20, a przygotowanie krok po kroku w harmonogramie KSeF 2.0.
Najczęstsze pytania
Czy KSeF dotyczy jednoosobowej działalności gospodarczej?
Tak. Forma prawna nie ma znaczenia: każdy podatnik, czynny lub zwolniony z VAT, który wystawia fakturę innemu podatnikowi, robi to w KSeF. Do końca 2026 r. może zostać poza KSeF, jeśli jego sprzedaż na takich fakturach nie przekracza 10 000 zł brutto w miesiącu.
Czy fakturę dla klienta z zagranicy też wystawiam w KSeF?
Tak, jeśli jesteś polskim podatnikiem objętym obowiązkiem. Wystawiasz ją w KSeF, a klientowi przekazujesz w uzgodniony sposób, na przykład jako PDF z kodem QR, którym może sprawdzić fakturę w systemie.
Czy muszę kupić program, żeby wystawiać faktury w KSeF?
Nie. Ministerstwo Finansów udostępnia bezpłatną Aplikację Podatnika KSeF i Aplikację Mobilną KSeF. Program do fakturowania lub ERP przydaje się przy większej liczbie faktur.
Czy nabywca musi zaakceptować fakturę z KSeF?
Nie. Faktura jest otrzymana w dniu, w którym KSeF nada jej numer. Uzgodnić sposób przekazania trzeba tylko z nabywcami spoza KSeF, takimi jak konsumenci i firmy zagraniczne.
Kiedy zaczną obowiązywać kary za KSeF?
1 stycznia 2027 r. W 2026 r. Ministerstwo Finansów nie nakłada kar za błędy w korzystaniu z KSeF.
Podstawa prawna i data sprawdzenia
Daty, progi i kary sprawdziliśmy 17 listopada 2026 r. na stronach Ministerstwa Finansów (ksef.podatki.gov.pl) i w Dzienniku Ustaw: ustawa z 5 sierpnia 2025 r. (Dz.U. 2025 poz. 1203), ustawa z 16 czerwca 2023 r. (Dz.U. 2023 poz. 1598), rozporządzenie w sprawie korzystania z KSeF (Dz.U. 2025 poz. 1815) i rozporządzenie w sprawie przypadków, w których nie ma obowiązku wystawiania faktur ustrukturyzowanych (Dz.U. 2025 poz. 1740). Pełna lista źródeł jest na dole strony.
Czytaj dalej
Sprawdzone w kodzie źródłowym modułu (wersja 17.0, 18.0, 19.0 i 20.0) i w podlinkowanych źródłach
Źródła
- ksef.podatki.gov.pl/pytania-i-odpowiedzi-ksef-20/
- ksef.podatki.gov.pl/informacje-ogolne-ksef-20/zakres-obowiazkowego-ksef/
- ksef.podatki.gov.pl/etapy-wdrozenia-ksef/
- ksef.podatki.gov.pl/informacje-ogolne-ksef-20/podstawy-prawne-oraz-kluczowe-terminy/
- dziennikustaw.gov.pl/DU/2023/1598
- dziennikustaw.gov.pl/DU/2025/1203
- ksef.podatki.gov.pl/wyjasnienia/co-warto-wiedziec-przed-startem-ii-etapu-wdrozenia-krajowe
- dziennikustaw.gov.pl/DU/2025/1815
- dziennikustaw.gov.pl/DU/2025/1740
- ksef.podatki.gov.pl/informacje-ogolne-ksef-20/faktura-ustrukturyzowana-i-struktura-logiczn
- ksef.podatki.gov.pl/informacje-ogolne-ksef-20/struktura-logiczna-fa-3/
- Kod modułu: flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati, __manifest__.py wiersz 13 w 17.0 (a5ba945), 18.0 (cdfae8f), 19.0 (197910f) i 20.0 (3310ca0)
- Kod modułu: flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati, models/ksef_tools.py wiersz 81, __manifest__.py wiersz 28 w 17.0 (a5ba945), 18.0 (cdfae8f), 19.0 (197910f) i 20.0 (3310ca0)
- apps.odoo.com/apps/modules/20.0/flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati
- github.com/odoo/odoo/tree/18.0/addons/l10n_pl_edi
- Kod modułu: flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati, __manifest__.py wiersz 20 w 17.0 (a5ba945), 18.0 (cdfae8f), 19.0 (197910f) i 20.0 (3310ca0)
- Kod modułu: flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati, __manifest__.py wiersz 26 w 17.0 (a5ba945), 18.0 (cdfae8f), 19.0 (197910f) i 20.0 (3310ca0)
- Kod modułu: flexigo_poland_ksef_2_0_e_invoice_connector_and_migrati, tests/, 17.0 (a5ba945), 18.0 (cdfae8f), 19.0 (197910f) i 20.0 (3310ca0)