

 English
 Nederlands
Qui doit émettre des factures structurées
L'article 3 de la loi du 6 février 2024 insère un paragraphe 2bis dans l'article 53 du Code de la TVA. L'assujetti établi en Belgique qui facture un cocontractant assujetti émet une facture électronique structurée, lui-même, via son client ou via un tiers. Le même paragraphe oblige le destinataire identifié à la TVA à pouvoir recevoir la facture dans le format où elle a été émise.
La loi écarte deux catégories d'émetteurs : les assujettis soumis au régime de l'article 56 du Code de la TVA et les assujettis faillis, pour l'activité visée par la faillite. Selon le SPF Finances, l'article 56 est le régime des assujettis forfaitaires, qui prendra fin au plus tard le 1er janvier 2028.
Selon le SPF Finances (FAQ B2B et communication du 07-04-2026) :
- Les petites entreprises sous le régime de la franchise de taxe (chiffre d'affaires annuel jusqu'à 25.000 euros) sont en principe soumises à l'obligation.
- Les agriculteurs sous le régime particulier agricole doivent au moins pouvoir recevoir les factures B2B.
- Un assujetti qui ne facture qu'à des particuliers mais achète auprès d'une entreprise belge doit pouvoir recevoir ses factures électroniques.
- Sans aucune facture vers ou depuis un assujetti belge, l'obligation ne s'applique pas.
Ce qui compte comme facture électronique structurée
L'article 2 de la loi (art. 1er, §13, 3°, du Code de la TVA) définit la facture électronique structurée : une facture émise, transmise et reçue sous une forme électronique structurée qui permet son traitement automatique et électronique.
L'arrêté royal du 8 juillet 2025 fixe la norme. Son rapport au Roi retient comme norme de base Peppol BIS, dans sa version UBL, transmis via le réseau Peppol. Un autre format conforme à la norme EN 16931 reste possible, mais uniquement de commun accord entre les parties. Dans ce cas aussi, l'assujetti doit pouvoir émettre et recevoir du Peppol BIS.
Selon le SPF Finances (article du 15-07-2024), l'envoi d'une facture en PDF par e-mail ou via une plateforme ne suffit plus. Selon sa FAQ B2B, un PDF ou une copie papier peut encore accompagner la facture, mais seule la facture électronique structurée est légalement conforme.
Les exceptions
- Les factures adressées à des particuliers (B2C) ne sont pas visées, selon le SPF Finances (article du 15-07-2024).
- Les livraisons et prestations exemptées par l'article 44 du Code de la TVA sont exclues par l'article 53, §2bis, lui-même (loi du 6-2-2024, art. 3).
- Les assujettis non établis en Belgique, sans siège ni établissement stable, sont exclus même s'ils sont identifiés à la TVA en Belgique. Le SPF Finances applique cette limite depuis le 01-01-2026 (communication du 19-12-2025). Depuis le 20-02-2026, elle est aussi dans la loi : l'article 4 de la loi du 10 février 2026 retire de l'article 53, §2bis, les clients non établis en Belgique, même identifiés à la TVA. Côté émetteur, l'article ne visait déjà que l'assujetti établi en Belgique.
Quand votre client ne peut pas recevoir
Selon le SPF Finances (communication du 19-12-2025), une règle de repli s'applique depuis le 01-01-2026. Si le destinataire ne peut pas, pour des raisons techniques, recevoir de factures électroniques, le fournisseur n'est pas tenu d'en émettre une. Il doit quand même émettre une facture, sur papier ou sous forme électronique, par exemple en PDF. Le destinataire, lui, doit prendre sans délai les dispositions pour recevoir. Depuis le 20-02-2026, la règle est dans le Code de la TVA : l'article 4 de la loi du 10 février 2026 l'ajoute à l'article 53, §2bis. Le fournisseur « n'est pas tenu » d'émettre la facture structurée si le destinataire « n'est pas en mesure, pour des raisons techniques » de la recevoir, mais il reste tenu d'émettre une facture.
La FAQ B2B du SPF précise la suite. Si l'alternative est électronique, le client doit donner son accord. La facture envoyée autrement est juridiquement valable. Quand le système du client devient opérationnel, vous ne devez pas renvoyer les anciennes factures en format structuré. Le client qui n'est pas prêt risque une sanction : voir amende Peppol en Belgique.
Calendrier
- 06-02-2024 Loi modifiant le Code de la TVA et le CIR 1992 : elle crée l'obligation de facture électronique structurée (art. 53, §2bis, du Code de la TVA).
- 20-02-2024 Publication de la loi au Moniteur belge (numac 2024001635).
- 08-07-2025 Arrêté royal modifiant les arrêtés royaux n° 1, 8 et 44 : Peppol BIS comme norme de base et amendes de 1.500 à 5.000 EUR.
- 14-07-2025 Publication de l'arrêté royal au Moniteur belge (numac 2025005169).
- 01-01-2026 Entrée en vigueur de la loi (art. 6) et de l'arrêté royal (art. 6). Selon la FAQ B2B du SPF Finances, toute facture du champ émise dès cette date doit être structurée, même pour une opération antérieure.
- 20-02-2026 Publication de la loi du 10 février 2026 (numac 2026001291). Son article 4, en vigueur le jour même, inscrit la règle de repli et l'exclusion des clients non établis dans l'art. 53, §2bis, du Code de la TVA.
- 31-03-2026 Fin de la tolérance générale du SPF Finances (trois premiers mois de 2026, annoncée le 18-12-2025, déclarée terminée le 07-04-2026).
- 30-06-2026 Fin, ce jour inclus, de la tolérance ciblée pour le self-billing (SPF Finances, 07-04-2026).
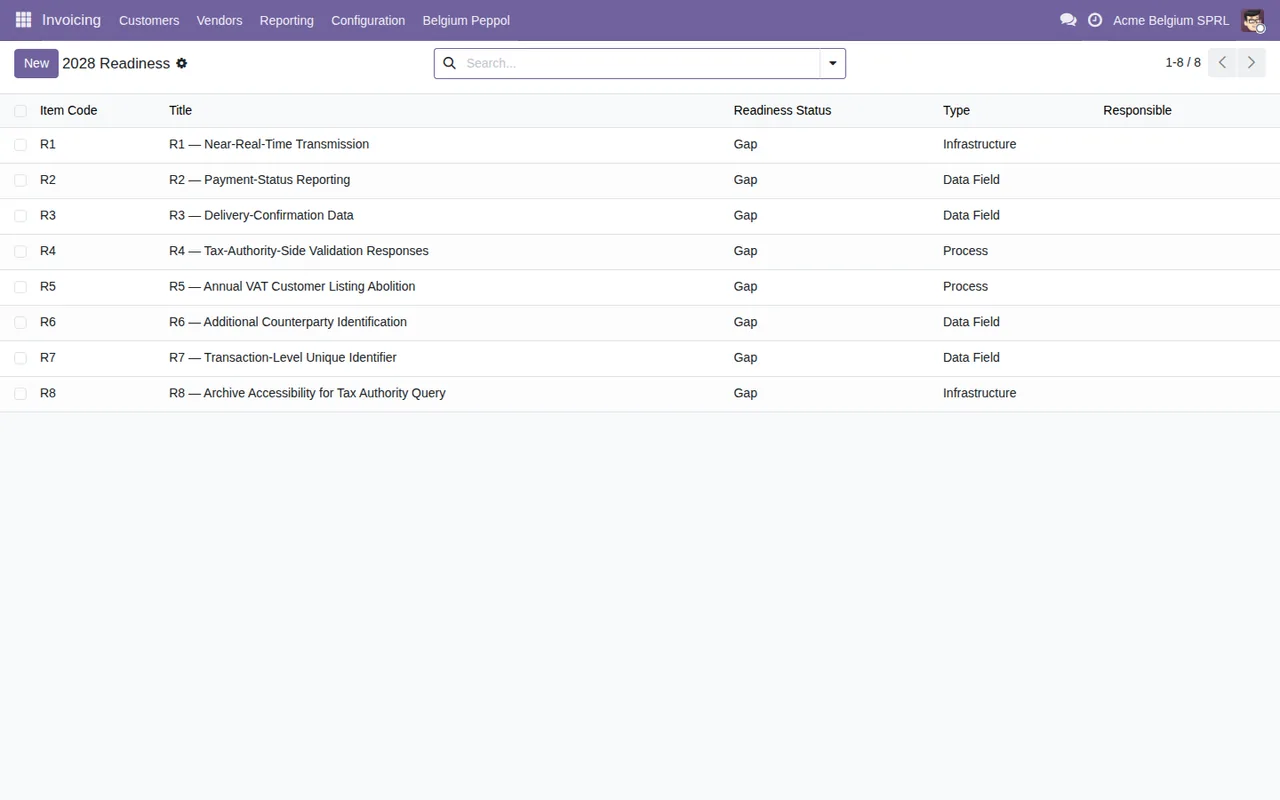
- 2028 E-reporting annoncé. Selon la FAQ e-reporting du SPF Finances, il figure dans l'accord de coalition fédérale (timing : 2028) mais doit encore être transposé en droit belge.
Les mesures fiscales de l'État
Selon le SPF Finances (article du 15-07-2024), la déduction pour investissement numérique est de 20 % depuis le 01-01-2025. Pour les périodes imposables 2024 à 2027, les petites PME et les indépendants sous formule d'abonnement peuvent appliquer une déduction de frais majorée de 120 % pour leurs programmes de facturation (art. 64ter du CIR 1992, rétabli par l'art. 4 de la loi du 6 février 2024).
Dans Odoo, avec Belgium Peppol
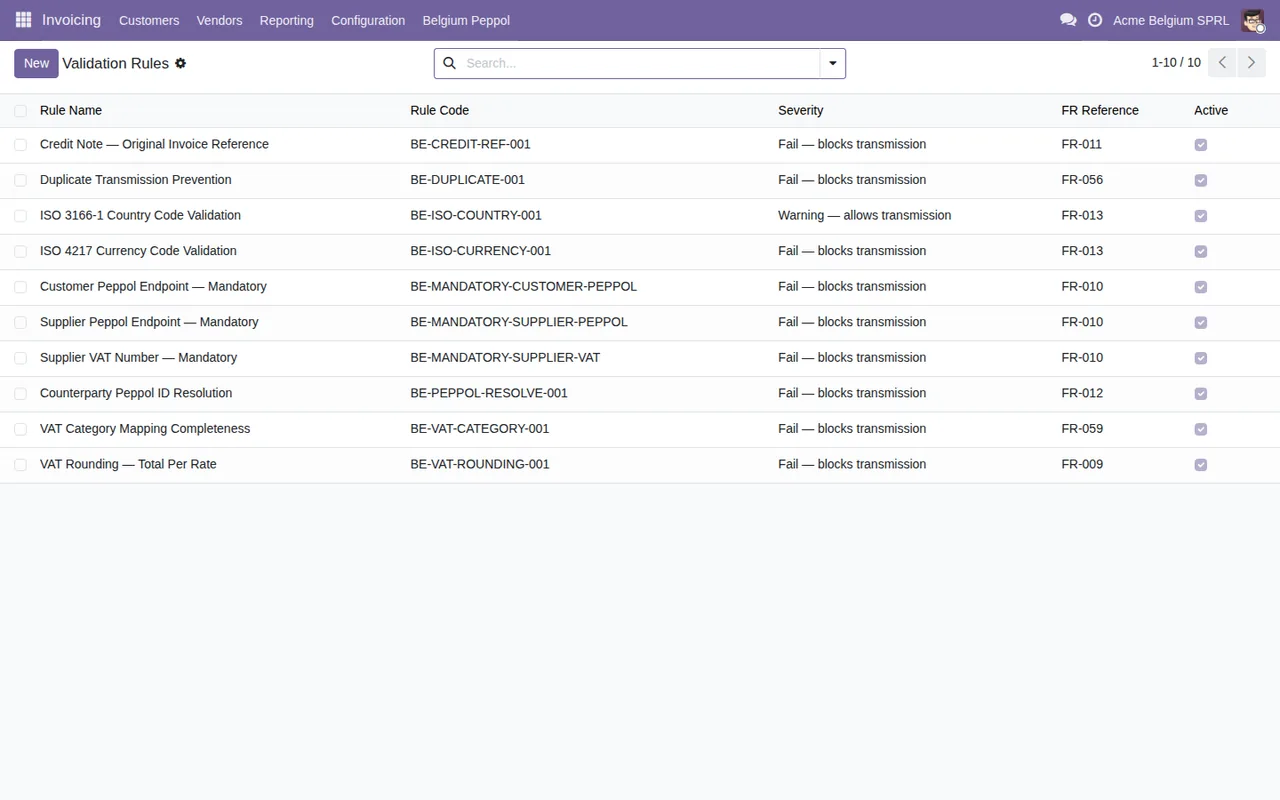
Belgium Peppol, de FlexigoTech (Odoo 17 à 20), travaille avec account_peppol, le module Peppol d'Odoo. L'Assistant de configuration compte 7 étapes, de la BCE à une vérification finale de la préparation, qui contrôle la configuration et n'envoie aucune facture. Contrôle Peppol applique 10 règles, puis Envoyer via Peppol ouvre l'envoi d'Odoo. Les Entrées de secours documentent un repli. Le fonctionnement.
La licence du module coûte 9 € sur Odoo Apps, pour chaque version d'Odoo. Le module fonctionne avec l'abonnement FlexigoTech Cloud : 29 €/mois ou 290 €/an par base de production, TVA non comprise (copies de staging et de test incluses), avec la veille des sources officielles du module, ses alertes et le calendrier des échéances. Essai de 14 jours sans carte : la fiche. Chaque achat comprend 2 mois d'assistance : nous vous aidons à l'installer, à le configurer et à le faire fonctionner, par e-mail et en visioconférence.
Ce que le module ne fait pas
Il ne construit ni n'envoie l'UBL : c'est le rôle d'account_peppol, le module d'Odoo. Le bouton Envoyer habituel d'Odoo n'applique pas les 10 règles.
À lire aussi
Vérifié dans les sources citées
Sources
- www.ejustice.just.fgov.be/eli/loi/2024/02/06/2024001635/moniteur
- www.ejustice.just.fgov.be/eli/arrete/2025/07/08/2025005169/moniteur
- efacture.belgium.be/fr/article/les-factures-electroniques-structurees-entre-entreprises-so
- efactuur.belgium.be/nl/article/gestructureerde-elektronische-facturen-tussen-ondernemingen
- einvoice.belgium.be/en/article/structured-electronic-invoices-between-companies-are-compul
- efacture.belgium.be/fr/news/e-facturation-mesures-en-matiere-de-tva-partir-du-1er-janvier-
- efactuur.belgium.be/nl/news/e-facturering-btw-maatregelen-vanaf-1-januari-2026
- efacture.belgium.be/fr/news/periode-de-tolerance-pendant-les-trois-premiers-mois-de-2026
- efactuur.belgium.be/nl/news/tolerantieperiode-eerste-drie-maanden-2026
- einvoice.belgium.be/en/news/period-tolerance-during-first-three-months-2026
- efacture.belgium.be/fr/news/fin-de-la-periode-de-tolerance-pour-le-facturation
- efactuur.belgium.be/nl/news/einde-van-de-algemene-tolerantieperiode-voor-e-facturering
- efacture.belgium.be/fr/FAQ/questions-generales-b2b
- efactuur.belgium.be/nl/FAQ/algemene-vragen-b2b
- einvoice.belgium.be/en/FAQ/general-questions-b2b
- efacture.belgium.be/fr/FAQ/questions-generales-sur-le-e-reporting
- efactuur.belgium.be/nl/FAQ/algemene-vragen-over-e-reporting
- einvoice.belgium.be/en/FAQ/general-questions-about-e-reporting
- apps.odoo.com/apps/modules/19.0/flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/wizard/be_peppol_setup_wizard.py:132
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/data/be_peppol_validation_rules.xml:8
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/account_move.py:3
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/README.rst:44
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/be_peppol_fallback_entry.py:1
- www.ejustice.just.fgov.be/eli/loi/2026/02/10/2026001291/moniteur
- www.lachambre.be/FLWB/PDF/56/1205/56K1205001.pdf
- efacture.belgium.be/fr/article/pour-qui-la-facturation-electronique-deviendra-t-elle-oblig
- efactuur.belgium.be/nl/article/voor-wie-wordt-e-facturatie-verplicht
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/wizard/be_peppol_setup_wizard.py:322