

 English
 Nederlands
Les montants
Quel est le montant de l'amende si mon entreprise n'est pas équipée pour Peppol ?
L'article 5 de l'arrêté royal du 8 juillet 2025 (Moniteur belge du 14-07-2025, numac 2025005169) complète l'annexe de l'arrêté royal n° 44, rubrique I, section 2, par un point C. Celui-ci vise la non-disposition des moyens techniques permettant d'émettre et de recevoir une facture électronique structurée. L'article 6 fait entrer l'arrêté en vigueur le 01-01-2026.
| Infraction | Amende |
|---|---|
| 1re infraction | 1.500 EUR |
| 2e infraction | 3.000 EUR |
| Infractions suivantes | 5.000 EUR |
Quand une infraction compte-t-elle comme deuxième ?
Selon le même article 5, une infraction n'est une deuxième infraction, ou une infraction suivante, qu'après sa constatation par l'administration. Cette constatation doit intervenir au plus tôt trois mois après la constatation de l'infraction précédente qui a donné lieu à une amende administrative. Un nouveau constat moins de trois mois après le précédent ne peut donc pas compter comme deuxième infraction.
Et si la facture structurée n'est pas émise à temps, ou si elle est incorrecte ?
Ce n'est pas l'amende de l'article 5. Selon le rapport au Roi de l'arrêté royal du 8 juillet 2025, la facture électronique structurée est une forme de facture : les amendes déjà prévues pour les factures s'appliquent, sans nouveau barème. Une facture structurée non émise dans le délai relève du point A de la rubrique I, section 2, de l'annexe de l'arrêté royal n° 44 ; une facture qui ne respecte pas une autre obligation, y compris les exigences de sémantique, de syntaxe et de transmission, relève du point B. L'amende proportionnelle de l'article 70, §2, du Code de la TVA peut aussi s'appliquer.
Sur quelle obligation repose cette amende ?
Sur l'article 53, §2bis, du Code de la TVA, inséré par l'article 3 de la loi du 6 février 2024 (Moniteur belge du 20-02-2024). L'assujetti établi en Belgique y émet une facture électronique structurée à son cocontractant assujetti, et le destinataire identifié à la TVA doit pouvoir la recevoir. Le rapport au Roi de l'arrêté royal fixe Peppol BIS (UBL) via le réseau Peppol comme norme de base. Le détail du champ est sur la page facturation électronique obligatoire.
Mon logiciel envoie un autre format que Peppol BIS. Suis-je en règle ?
Selon le rapport au Roi de l'arrêté royal du 8 juillet 2025, un autre format conforme à la norme EN 16931 n'est possible que de commun accord avec votre cocontractant. Même alors, vous devez pouvoir émettre et recevoir du Peppol BIS. Sans ces moyens techniques, vous êtes dans le cas visé par l'article 5.
Les tolérances
La période de tolérance est-elle encore en cours ?
Non. Le 18-12-2025, le SPF Finances avait annoncé qu'il n'appliquerait pas de sanctions pendant les trois premiers mois de 2026, à condition que l'entreprise ait pris des dispositions en temps utile et de manière raisonnable. Il excluait tout report général et annonçait un examen au cas par cas. Le 07-04-2026, il a confirmé que cette tolérance générale est terminée.
Et pour le self-billing ?
Selon le SPF Finances (07-04-2026), une tolérance ciblée couvrait le self-billing jusqu'au 30-06-2026 inclus, quand le fournisseur de logiciel était encore en train de mettre en place la fonction. Sa FAQ B2B posait une condition : pouvoir démontrer que le fournisseur de logiciel implémentait encore les fonctionnalités nécessaires. Cette date est passée.
Les cas exceptionnels
Le SPF Finances peut-il renoncer à une amende ?
Oui, dans des circonstances exceptionnelles, selon sa communication du 07-04-2026. Ce n'est pas automatique. La décision vient seulement après une analyse individuelle des éléments concrets du dossier. Si vous pensez être dans ce cas, vous soumettez votre dossier via le formulaire de contact du SPF.
Qui est sanctionné
Mon fournisseur n'est pas prêt : qui risque l'amende ?
Selon la FAQ B2B du SPF Finances, c'est le fournisseur. Vous pouvez en principe refuser sa facture. Si vous l'acceptez sous une autre forme, en PDF ou sur papier, vous gardez le droit à déduction de la TVA. Si cette facture alternative est électronique, vous devez donner votre accord et convenir d'une voie sécurisée.
Mon client ne peut pas recevoir : qui risque l'amende ?
Selon la FAQ B2B du SPF Finances, c'est le client. Vous pouvez choisir un autre mode d'envoi, avec son accord s'il est électronique. La facture envoyée autrement est juridiquement valable et vous remplissez votre obligation. Vous pouvez ajouter sur la facture une clause qui l'incite à se mettre en règle. Le SPF a appliqué cette règle de repli dès le 01-01-2026 (communication du 19-12-2025) ; depuis le 20-02-2026, elle figure dans l'article 53, §2bis, du Code de la TVA (loi du 10 février 2026, art. 4).
Une petite entreprise en franchise de taxe est-elle concernée ?
Oui, en principe. Le SPF Finances l'a précisé le 07-04-2026. Sa FAQ B2B cite un chiffre d'affaires annuel jusqu'à 25.000 euros pour ce régime.
Je ne facture qu'à des particuliers. Suis-je concerné ?
Oui, dès que vous achetez auprès d'une entreprise belge. Selon le SPF Finances (07-04-2026), vous devez alors pouvoir recevoir les factures électroniques de vos fournisseurs. L'obligation ne s'applique pas sans aucune facture vers ou depuis un assujetti belge.
Dans Odoo, avec Belgium Peppol
Belgium Peppol, de FlexigoTech (Odoo 17 à 20), aide à documenter ces situations. Les Entrées de secours documentent chaque passage temporaire au papier ou au PDF. Les Dossiers de preuves, scellés en SHA-256, peuvent inclure la documentation de la tolérance du 1er trimestre de 2026. Les messages du module.
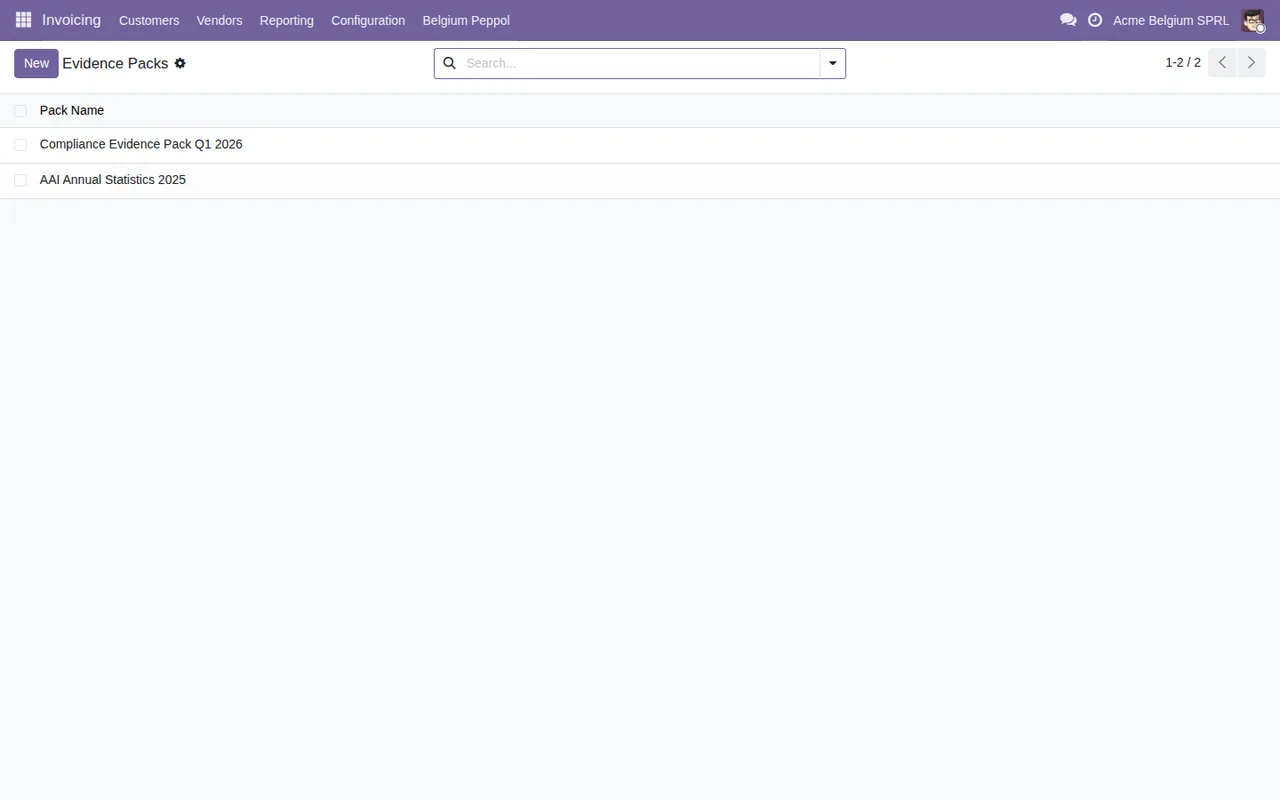
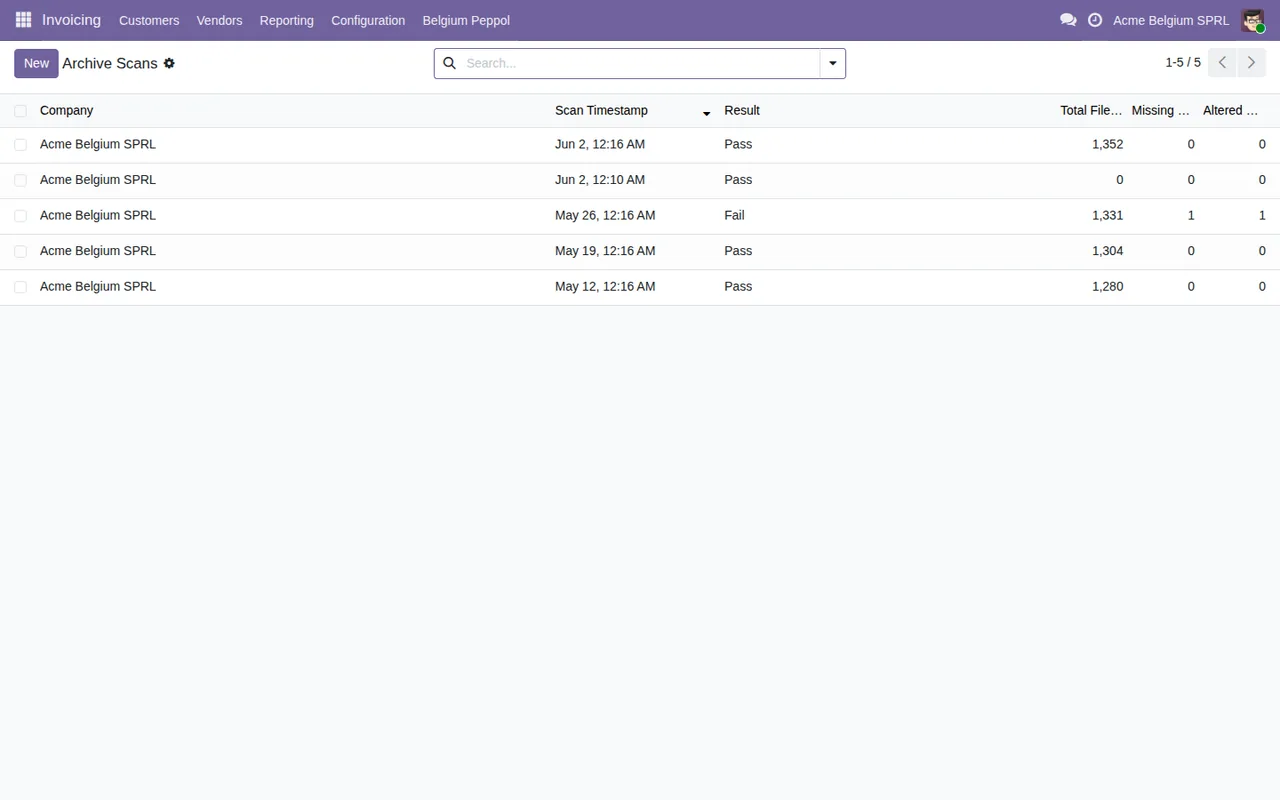
La licence du module coûte 9 € sur Odoo Apps, pour chaque version d'Odoo. Le module fonctionne avec l'abonnement FlexigoTech Cloud : 29 €/mois ou 290 €/an par base de production, TVA non comprise (copies de staging et de test incluses), avec la veille des sources officielles du module, ses alertes et le calendrier des échéances. Essai de 14 jours sans carte : la fiche. Chaque achat comprend 2 mois d'assistance : nous vous aidons à l'installer, à le configurer et à le faire fonctionner, par e-mail et en visioconférence.
Ce que le module ne fait pas
Il ne construit ni n'envoie l'UBL : c'est le rôle d'account_peppol, le module d'Odoo. Le bouton Envoyer habituel d'Odoo n'applique pas les 10 règles.
À lire aussi
Vérifié dans les sources citées
Sources
- www.ejustice.just.fgov.be/eli/arrete/2025/07/08/2025005169/moniteur
- www.ejustice.just.fgov.be/eli/loi/2024/02/06/2024001635/moniteur
- efacture.belgium.be/fr/news/periode-de-tolerance-pendant-les-trois-premiers-mois-de-2026
- efactuur.belgium.be/nl/news/tolerantieperiode-eerste-drie-maanden-2026
- einvoice.belgium.be/en/news/period-tolerance-during-first-three-months-2026
- efacture.belgium.be/fr/news/fin-de-la-periode-de-tolerance-pour-le-facturation
- efactuur.belgium.be/nl/news/einde-van-de-algemene-tolerantieperiode-voor-e-facturering
- efacture.belgium.be/fr/FAQ/questions-generales-b2b
- efactuur.belgium.be/nl/FAQ/algemene-vragen-b2b
- einvoice.belgium.be/en/FAQ/general-questions-b2b
- efacture.belgium.be/fr/news/e-facturation-mesures-en-matiere-de-tva-partir-du-1er-janvier-
- efactuur.belgium.be/nl/news/e-facturering-btw-maatregelen-vanaf-1-januari-2026
- apps.odoo.com/apps/modules/19.0/flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/be_peppol_fallback_entry.py:1
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/be_peppol_evidence_pack.py:76
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/be_peppol_evidence_pack.py:58
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/account_move.py:3
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/README.rst:44
- www.ejustice.just.fgov.be/eli/besluit/2025/07/08/2025005169/staatsblad
- www.ejustice.just.fgov.be/eli/loi/2026/02/10/2026001291/moniteur
- www.lachambre.be/FLWB/PDF/56/1205/56K1205001.pdf
- Code du module : flexigo-belgium-peppol-b2b-e-invoicing-compliance-wizar@1449d23c:flexigo_belgium_peppol_b2b_e_invoicing_compliance_wizar/models/be_peppol_compliance_profile.py:91