

 Español
 English

Per a una assessoria, VeriFactu no canvia com es factura: canvia què vigilar. L'obligat és el client i el registre el genera el sistema que expedeix la factura, «de forma simultània o immediatament anterior a l'expedició» (art. 9.1 del RD 1007/2023). El que és nou al despatx és el control: comprovar cada setmana, client per client, que el sistema continua en mode VeriFactu, que no hi ha registres encallats ni rebutjats, que la cadena quadra i que el certificat arriba a la data.
Escrivim des del costat de qui construeix: el nostre mòdul flexigo_spain_verifactu existeix per a Odoo 19, 18 i 17, amb consola multicompanyia i 283 tests. La norma és a què és VeriFactu i com complir-lo amb Odoo; aquí no la repetim.
El despatx no passa a ser responsable: passa a ser qui s'assabenta. La responsabilitat continua en l'obligat encara que el compliment el porti un tercer (art. 6). El risc de l'assessor és no veure que un client fa cinc setmanes que no envia cap registre.
Terminis del RD-llei 15/2025 en una cartera mixta
La disposició final quarta del RD 1007/2023, en la redacció del Reial decret-llei 15/2025, parteix la cartera del despatx en dues onades.
| Col·lectiu | Data | Base legal |
|---|---|---|
| Contribuents de l'Impost sobre Societats (art. 3.1.a) | 1 de gener de 2027 | Disp. final 4a, redacció RD-llei 15/2025 |
| Resta d'obligats de l'art. 3.1 | 1 de juliol de 2027 | Disp. final 4a, redacció RD-llei 15/2025 |
| Productors del programari (art. 3.2) | Nou mesos des de l'ordre ministerial | Disp. final 4a, paràgraf tercer |
Les societats (amb ERP i amb algú que entén una rectificativa) entren primer; sis mesos després, els qui facturen amb un full de càlcul. La feina dura és en aquesta segona onada: planificar per data i no per volum deixa tot l'embús al juny de 2027.
Qui és l'emissor: què pot i què no pot fer l'assessor
Tres articles llegits junts ho resolen. L'art. 3 assenyala l'obligat: qui expedeix la factura. L'art. 6 deixa que un tercer ho compleixi materialment sense desplaçar la responsabilitat. I l'art. 9.1 exigeix generar el registre en expedir, no després.
Junts maten un flux clàssic: «envia'm les factures i ja les entro jo a final de mes». Si el client expedeix al seu programa i el despatx les grava setmanes després, aquest registre no compleix l'art. 9.1: el sistema informàtic de facturació és el que expedeix, no el que comptabilitza.
- Sí que pot el despatx: configurar el sistema, donar d'alta sèries i certificat, vigilar la cua, reenviar esmenats, emetre el llibre.
- No pot ningú: editar un registre generat, recalcular una empremta o esborrar una factura de la cadena. La correcció és sempre un registre nou.
- Tampoc no signa la declaració responsable: l'art. 13 l'atribueix a qui produeix el sistema; encarregar desenvolupaments sobre l'emissió pot posar el despatx dins d'aquesta definició.
El dia a dia: alta, comprovació del mode, enviaments i rebuigs
Alta d'un client: la llista abans de deixar-lo emetre
- NIF de l'emissor validat, sense el prefix
ESallà on no toca: és el primer camp de l'empremta. - Certificat i la seva contrasenya en magatzem xifrat, amb la caducitat a la vista.
- Modalitat decidida: remissió a l'AEAT (arts. 15 i 16) o conservació local.
- Sèries declarades i una sola cadena per companyia.
- Responsable del SIF anomenat: una persona concreta, que rep els avisos.
- Permisos repartits: qui revisa la cua no ha de tocar necessàriament el certificat; el mòdul separa sis rols.
«Estar en mode VeriFactu» no és una casella marcada: és que el procés d'enviament corri al dia, que el certificat sigui vàlid, que hi hagi sèrie activa i que l'últim enviament acceptat sigui d'avui. Amb la casella posada i el procés aturat, es veu igual que un de sa.
Rebuig, esmena i anul·lació
Al nostre mòdul la cua té cinc estats (pendent, reintentant, enviat, fallit i esgotat) i reintenta amb espera creixent (2 i 10 minuts, mitja hora, 2 hores i 12 hores); al sisè intent fallit queda «esgotat» i ja no es reintenta sol. Aquest comptador separa el problema de xarxa del de dades.
Per al de dades, l'esquema oficial de l'AEAT porta la resposta: el registre d'alta duu les marques Subsanacion (S/N) i RechazoPrevio (S/N/X), i en rebutjar un enviament per duplicat l'AEAT retorna en quin estat va guardar l'anterior (Correcta, AceptadaConErrores o Anulada); és al XSD oficial que empaquetem. Un «acceptat amb errors» continua malament: es reenvia corregit i marcat com a esmena. Ni s'esborra ni s'edita.
Anul·lar és una altra cosa: un registre d'anul·lació (art. 11), encadenat com qualsevol altre. I hi ha un cas freqüent al despatx: canviar simplificades per una factura completa no és rectificar. És la clau F3, amb el seu bloc de factures substituïdes, destinatari obligatori i imports que, segons les FAQ de l'AEAT, no tornen a computar; ho hem construït amb 18 tests propis.
Per què l'empremta no s'arregla a mà
L'art. 12 obliga a afegir una empremta o «hash» als registres d'alta i d'anul·lació. El detall: no es calcula sobre valors solts, sinó sobre parells etiquetats units per & (IDEmisorFactura=…&NumSerieFactura=…&FechaExpedicionFactura=…&TipoFactura=…&CuotaTotal=…&ImporteTotal=…&Huella=…&FechaHoraHusoGenRegistro=…), amb SHA-256 en hexadecimal i majúscules, i amb el camp Huella buit al primer registre, no a zeros.
Ho sabem perquè ho vam tenir malament: una branca nostra concatenava els valors sense etiquetar. Cada registre era coherent amb si mateix i cap no quadrava contra l'especificació: el pitjor error possible, perquè no dona error enlloc. Canviar un import registrat invalida la seva empremta i totes les posteriors; el remei no és editar, sinó anul·lar i donar d'alta.
El panell de compliment per client: quines columnes necessita
Un despatx amb vuitanta clients no entra en vuitanta bases de dades: necessita una pantalla que digui a qui cridar primer.
| Columna | Què respon | Com es calcula |
|---|---|---|
| Vermell / ambre / verd | A qui miro primer? | Vermell amb fallits o esgotats; ambre amb pendents, certificat a menys de 30 dies o cadena sense verificar |
| Pendents | S'acumula cua? | Pendents o reintentant |
| Rebutjats i esgotats | Què no resol sol? | Fallits més esgotats |
| Enviats avui | Està viu? | Registres acceptats avui |
| Últim enviament acceptat | Des de quan no arriba res? | Data de l'últim rebut |
| Integritat de la cadena | Quadren les empremtes? | Recorregut nocturn empremta a empremta |
| Dies de certificat | Qui cau aviat? | Avisos a 60, 30 i 7 dies |
| Preparació i termini | Arriba a la seva data? | Comprovacions superades i compte enrere |
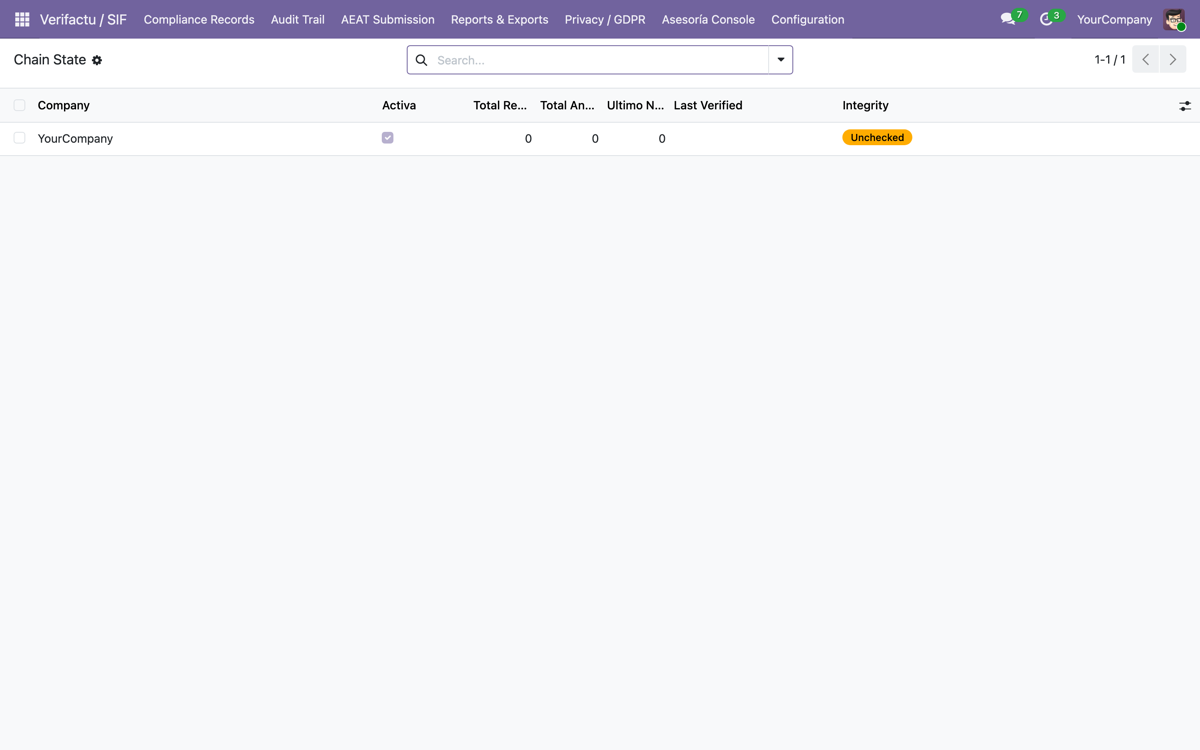
Dues decisions que no són estètica. El panell s'ordena pel pitjor, no alfabèticament: l'ordre ja és informació. I la integritat trencada avisa abans que cap comptador: una cua alta es resol amb temps; una cadena trencada, no.
L'aïllament entre clients és requisit, no detall: una auditoria del mateix mòdul va destapar que el resum diari ajuntava totes les companyies en un sol correu (el client B veia l'embús de l'A). Si avalues una eina multiclient, demana aquesta prova: dos clients, dos usuaris, i què veu cadascun.
Els errors que el despatx veurà primer
- El NIF amb prefix.
ESB12345674és un VAT vàlid i un identificador d'emissor invàlid: entra a l'empremta tal qual. - El certificat sense contrasenya guardada. La signatura falla al primer enviament real, no en proves.
- La factura en divisa. Encadenar l'import en lliures i declarar-lo en euros dona un registre inconsistent, sense error visible.
- La còpia restaurada. Emetre en una base i en el seu clon deixa dues cadenes que arrenquen del mateix tram i quadren cadascuna per dins: cap comprovació veu l'altra base. S'evita per procediment, no amb una casella.
- El rellotge del servidor. La data i hora amb fus entra a l'empremta: el desfasament es paga en rebuigs.
- El mode simulat. El més perillós, perquè el panell menteix: tot verd i l'AEAT sense veure res. Pregunta com distingeix l'eina un rebut real d'un de fingit.
Com encaixa amb Facturae, FACe i el B2B de Crea y Crece
VeriFactu no és factura electrònica: regula com es comporta per dins el programa que factura, no el format en què s'intercanvia el document. Qui ja factura en Facturae per FACe no té mig camí fet. Aquest costat és a EDI i factura electrònica a l'Administració i, per al B2B de Crea y Crece, a Facturae, VeriFactu i qui és l'emissor legal.
El calendari per client ja no cap en un full: VeriFactu, la factura electrònica B2B i, passats els cinquanta empleats, el canal de denúncies de la Llei 2/2023. Tres columnes més del mateix panell. Les construïm com a mòduls propis sobre Odoo 19, 18 i 17: catàleg a mòduls i enfocament per sector a solucions.
Preguntes freqüents
Pot l'assessoria emetre les factures dels seus clients des del seu Odoo?
Materialment sí: l'art. 6 del RD 1007/2023 permet que les obligacions les compleixi un tercer, encara que la responsabilitat continuï en l'obligat. El que canvia és l'estatus: aquest Odoo passa a ser el sistema de facturació del client i ha de generar el registre en expedir.
Què faig si l'AEAT rebutja un registre?
No s'edita ni s'esborra: es corregeix la dada i es reenvia marcat com a esmena. L'esquema oficial té camps per a això (Subsanacion i RechazoPrevio), i un «acceptat amb errors» continua estant malament: també s'esmena.
Es pot corregir una factura ja registrada?
Al registre, no: s'emet un registre d'anul·lació (art. 11) i, si escau, una alta nova. Substituir simplificades ja declarades no és rectificar: és un canvi amb clau F3.
Quan li toca a cada client?
Segons la disposició final quarta del RD 1007/2023 en la redacció del RD-llei 15/2025: l'1 de gener de 2027 els contribuents de l'Impost sobre Societats; l'1 de juliol de 2027, la resta.
Enllaços útils dins de FlexigoTech
Què fem sobre això
Portes diversos clients i els necessites veure en una pantalla?
Explica'ns quantes companyies portes i amb què facturen avui. Et diem què es pot controlar des d'una sola instal·lació d'Odoo i què no.