

 English
Chi deve emettere la fattura elettronica
| Chi | Da quando | Fonte |
|---|---|---|
| Fornitori della pubblica amministrazione (B2G) | 31 marzo 2015 | Agenzia delle Entrate: guida, dicembre 2025 |
| Soggetti IVA residenti o stabiliti, verso altri soggetti IVA (B2B) e verso consumatori (B2C) | 1° gennaio 2019 | Agenzia delle Entrate: guida, dicembre 2025 |
| Forfettari, minimi e chi ha optato per la legge 398/1991, con ricavi o compensi superiori a 25.000 euro nell'anno precedente | 1° luglio 2022 | DL 36/2022, art. 18 |
| Tutti gli altri forfettari, minimi e soggetti della legge 398/1991 | 1° gennaio 2024 | DL 36/2022, art. 18 |
| Operazioni con soggetti esteri | fattura elettronica facoltativa | Agenzia delle Entrate: guida, dicembre 2025 |
| Piccoli produttori agricoli (art. 34, comma 6, DPR 633/1972) e chi ha la dispensa dell'art. 36-bis per le operazioni esenti | esonerati: non emettono fattura | Agenzia delle Entrate: guida, dicembre 2025 |
| Operatori sanitari tenuti all'invio al Sistema tessera sanitaria, per le fatture i cui dati vanno a quel sistema | divieto di emissione tramite SdI | DL 119/2018, art. 10-bis |
La regola sta nell'articolo 1, comma 3, del d.lgs. 127/2015: tra soggetti residenti o stabiliti si emettono esclusivamente fatture elettroniche tramite lo SdI. Il comma 6 aggiunge che una fattura emessa con altre modalità si considera non emessa e fa scattare le sanzioni dell'articolo 6 del d.lgs. 471/1997.
Con i clienti e i fornitori esteri la fattura elettronica è facoltativa. Chi non la usa trasmette all'Agenzia i dati delle operazioni con il nuovo esterometro. Ne restano fuori le operazioni con bolletta doganale e gli acquisti di beni e servizi che ai fini IVA non sono territorialmente rilevanti in Italia, fino a 5.000 euro per operazione (articolo 1, comma 3-bis, del d.lgs. 127/2015).
Come arriva la fattura al cliente
Il file non va mai direttamente al cliente: va allo SdI, che lo controlla e lo recapita. Se il cliente ha registrato sul portale l'indirizzo telematico dove ricevere le fatture, lo SdI consegna lì; altrimenti segue il codice destinatario e la PEC scritti nella fattura. Puoi trasmetterlo in quattro modi: caricandolo sul portale Fatture e Corrispettivi, compilandolo con la procedura web o con l'App FatturAE dell'Agenzia, allegandolo a una PEC indirizzata a sdi01@pec.fatturapa.it oppure attraverso un canale SFTP o Web Service accreditato. Molte imprese passano da un intermediario che ha già il canale.
I controlli e la consegna richiedono da pochi minuti a un massimo di 5 giorni. In ogni caso lo SdI rimanda a chi ha trasmesso una ricevuta: di scarto, di consegna o di impossibilità di recapito. Le ricevute, i codici di errore e cosa fare dopo uno scarto sono spiegati nella guida allo SdI, il Sistema di Interscambio.
Codice destinatario e formato del file
Se il cliente non ha registrato un indirizzo telematico, lo SdI decide dove consegnare leggendo il campo Codice destinatario. Per un cliente privato servono 7 caratteri: il codice del suo canale, oppure 0000000 con la sua PEC, oppure 0000000 se è un consumatore finale o non ha comunicato nulla. Le fatture alla pubblica amministrazione usano invece il formato FPA12 e il codice dell'ufficio, di 6 caratteri. I casi pratici sono nella guida al codice destinatario.
Il file segue il formato FatturaPA, un XML descritto dalle specifiche tecniche 1.9.1 dell'Agenzia, utilizzabili dal 15 maggio 2026, e dallo schema XSD 1.2.3. Il tipo di documento dice che cosa stai emettendo: TD01 per la fattura, TD04 per la nota di credito, TD05 per la nota di debito, TD24 e TD25 per le fatture differite. Tutto il resto lo trovi nella pagina sul formato FatturaPA.
Entro quando si emette e come si conserva
La regola generale è emettere la fattura entro 12 giorni dall'effettuazione dell'operazione. Fanno eccezione i casi previsti dalla legge, come la fattura differita dell'articolo 21, comma 4, del DPR 633/1972.
Sia chi emette sia chi riceve deve conservare la fattura a norma (articolo 39 del DPR 633/1972). Non basta salvare il file sul computer: è un processo regolato dal Codice dell'Amministrazione Digitale. L'Agenzia offre un servizio di conservazione gratuito dall'area riservata di Fatture e Corrispettivi; in alternativa ci si affida a un conservatore privato.
Le scadenze IVA che vanno di pari passo
Le fatture alimentano la liquidazione periodica dell'IVA. Chi liquida ogni mese versa entro il giorno 16 del mese successivo. Chi liquida a trimestre versa il 16 maggio, il 20 agosto e il 16 novembre, con l'1% di interessi, e il quarto trimestre con il saldo annuale entro il 16 marzo dell'anno dopo; i trimestrali speciali non pagano l'1% e versano il quarto trimestre entro il 16 febbraio. Ogni trimestre si invia poi la comunicazione delle liquidazioni periodiche (LIPE): per il terzo trimestre 2026 la scadenza è il 30 novembre 2026. Calendario, esoneri e compilazione sono nella guida alla LIPE.
Fatturazione elettronica in Odoo
Odoo Community 17, 18, 19 e 20 include il modulo l10n_it_edi (Italy - E-invoicing). Genera la FatturaPA, la invia e riceve le fatture dei fornitori tramite il proxy di Odoo, e gestisce anche le integrazioni TD17, TD18 e TD19. L'esportazione XML della LIPE invece non c'è in Community: in Odoo Enterprise si trova in l10n_it_xml_export nelle versioni 17 e 18 e in l10n_it_reports nelle versioni 19 e 20.
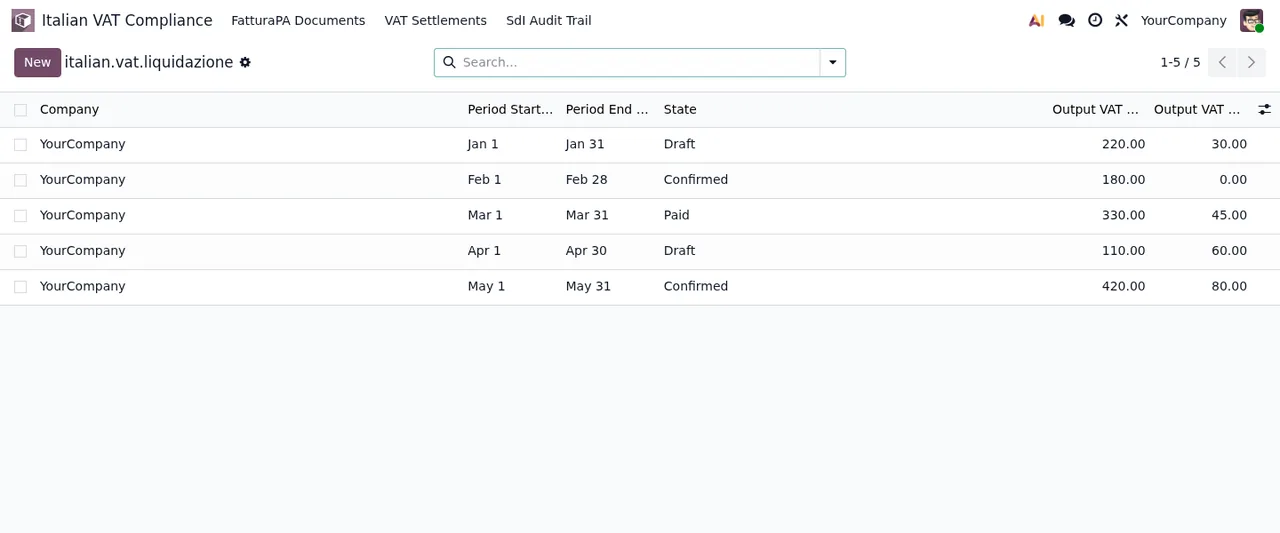
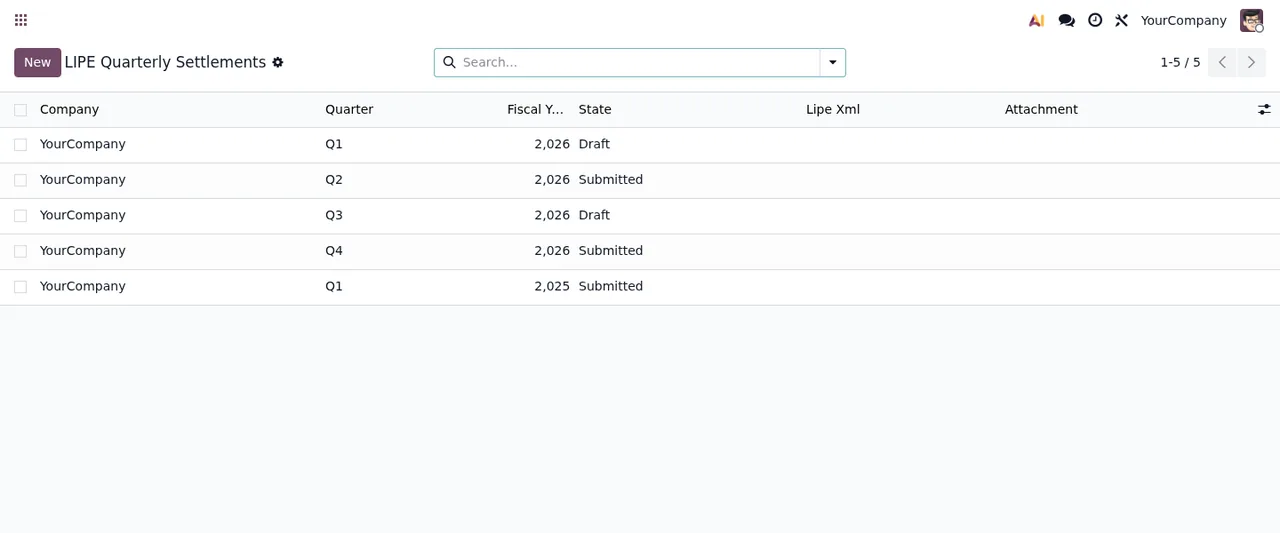
Il nostro modulo Italy FatturaPA for Odoo aggiunge a Odoo un secondo percorso per l'IVA italiana:
- alla registrazione genera la FatturaPA in formato FPR12 (TD01, TD04 e, se in Odoo è installato account_debit_note, TD05) e la allega alla fattura, con un test che la confronta con lo schema XSD 1.2.3;
- con il pulsante Transmit to SDI invia il file all'endpoint dell'intermediario che configuri nell'azienda e annota sulla fattura le notifiche che l'intermediario gli rimanda. L'intermediario deve accettare questo invio e firmare le notifiche come le aspetta il modulo;
- tiene le liquidazioni IVA con la scadenza del versamento e prepara il file della LIPE, controllato con lo schema XSD ufficiale;
- con FlexigoTech Cloud ti avvisa quando cambiano le fonti ufficiali che segue e ti dà il calendario delle scadenze.
Non copre le fatture alla pubblica amministrazione (FPA12), non emette TD17, TD18 e TD19 e non scarica le fatture dei fornitori dallo SdI. Funziona su Odoo 17, 18, 19 e 20, su Odoo.sh o sul tuo server, non su Odoo Online. Il prezzo è la licenza su Odoo Apps, 9 € per ogni versione di Odoo, più l'abbonamento a FlexigoTech Cloud da 29 € al mese o 290 € all'anno, IVA esclusa, con 14 giorni di prova gratuita.
Domande frequenti
I forfettari devono emettere la fattura elettronica?
Sì. Dal 1° gennaio 2024 l'obbligo vale per tutti i forfettari. Chi nell'anno precedente aveva superato 25.000 euro di ricavi o compensi era già obbligato dal 1° luglio 2022. In fattura il regime si indica con il codice RF19.
Che cosa succede se la fattura non passa dallo SdI?
Se era soggetta all'obbligo, si intende non emessa (articolo 1, comma 6, del d.lgs. 127/2015) e si applicano le sanzioni dell'articolo 6 del d.lgs. 471/1997.
Una fattura a un cliente estero va inviata allo SdI?
Non è obbligatorio. Se la invii, il codice destinatario è XXXXXXX. Se non la invii, i dati vanno trasmessi con l'esterometro.
Serve un programma a pagamento?
No. L'Agenzia mette a disposizione gratis la procedura web, l'App FatturAE, il caricamento su Fatture e Corrispettivi e il servizio di conservazione. Un gestionale come Odoo serve quando le fatture sono tante e devono partire dalla contabilità.
Cambia qualcosa dal 1° gennaio 2027?
Cambiano i riferimenti di legge. Secondo Normattiva, dal 1° gennaio 2027 il d.lgs. 19 gennaio 2026, n. 10, che approva il testo unico dell'IVA, abroga l'articolo 1 del d.lgs. 127/2015, gli articoli 21 e 39 del DPR 633/1972 e l'articolo 10-bis del DL 119/2018, base dell'eccezione per gli operatori sanitari. Dalla stessa data sono abrogati anche l'articolo 21-bis del DL 78/2010, base della LIPE, dal d.lgs. 5 agosto 2026, n. 141, e il d.lgs. 471/1997 sulle sanzioni, dal d.lgs. 5 novembre 2024, n. 173. Non abbiamo ancora verificato in quali articoli dei testi unici passano queste regole: aggiorneremo la pagina con i nuovi riferimenti.
Base normativa e data di verifica
Abbiamo verificato date, regole e scadenze il 17 novembre 2026 sui siti dell'Agenzia delle Entrate (guida alla fattura elettronica di dicembre 2025, specifiche tecniche 1.9.1, schede LIPE e F24), su fatturapa.gov.it e su Normattiva: d.lgs. 127/2015, articolo 1, nel testo vigente al 17 novembre 2026; DL 36/2022, articolo 18; DL 119/2018, articolo 10-bis; d.lgs. 19 gennaio 2026, n. 10. Le regole tecniche per le fatture tra privati sono nel provvedimento n. 433608 del 24 novembre 2022. L'elenco completo delle fonti è in fondo alla pagina.
Continua a leggere
Verificato nel codice del modulo (versione 17.0, 18.0, 19.0 e 20.0) e nelle fonti collegate
Fonti
- www.agenziaentrate.gov.it/portale/documents/d/guest/guida_fattura_elettronica_dicembre_202
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legge:2018-10-23;119~art10bis!vig=202
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legge:2018-10-23;119~art10bis
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2015-08-05;127~art1!vig=2
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2015-08-05;127~art1!vig=2
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.del.presidente.della.repubblica:1972-
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.del.presidente.della.repubblica:1972-
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legge:2010-05-31;78~art21bis
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:1997-12-18;471~art6
- www.agenziaentrate.gov.it/portale/documents/d/guest/allegato-a-specifiche-tecniche-vers-1-
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legge:2022-04-30;36~art18
- www.agenziaentrate.gov.it/portale/specifiche-tecniche-versione-1.9.1-%C2%A0-utilizzabili-d
- www.agenziaentrate.gov.it/portale/documents/d/guest/guida_compilazione-fe-esterometro-v1-1
- www.agenziaentrate.gov.it/portale/schede/pagamenti/f24ivap10/come-e-quando-si-versa
- www.agenziaentrate.gov.it/portale/it/web/guest/schede/comunicazioni/liquidazioni-periodich
- www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2026-01-19;10
- github.com/odoo/odoo/tree/20.0/addons/l10n_it_edi
- Codice del modulo: flexigo_italian_digital_vat_compliance, models/account_move.py, tests/test_c705_fatturapa_xsd.py · 17.0 42cbf7b · 18.0 655599c · 19.0 f8dd6c2 · 20.0 03ef90f
- Codice del modulo: flexigo_italian_digital_vat_compliance, models/account_move.py, controllers/sdi_webhook.py, data/cron_jobs.xml · 17.0 42cbf7b · 18.0 655599c · 19.0 f8dd6c2 · 20.0 03ef90f
- Codice del modulo: flexigo_italian_digital_vat_compliance, models/italian_vat_lipe.py · 17.0 42cbf7b · 18.0 655599c · 19.0 f8dd6c2 · 20.0 03ef90f
- Codice del modulo: flexigo_italian_digital_vat_compliance, models/account_move.py · 17.0 42cbf7b · 18.0 655599c · 19.0 f8dd6c2 · 20.0 03ef90f
- apps.odoo.com/apps/modules/20.0/flexigo_italian_digital_vat_compliance